Uma campanha promocional pode vender mais unidades e deixar menos margem. Para separar os dois resultados, compare quanto as vendas mudaram na loja da oferta com a mudança observada em uma loja semelhante. Em seguida, confira quanto sobrou por unidade e quanto a ação custou.
Em outras palavras, a estimativa compara o volume observado com o que a loja provavelmente teria vendido sem a oferta. Para planejar o benefício, as condições e o atendimento, use o guia de promoção de vendas com margem e regras claras.
Base para medir uma campanha promocional
Em primeiro lugar, escolha um produto e duas janelas de duração equivalente antes de lançar a oferta. Preserve também a distribuição de dias da semana e aplique a mesma regra de contagem. Por exemplo, some as unidades dos pedidos confirmados e desconte cancelamentos e devoluções conforme um prazo definido para as duas lojas.
Em seguida, escolha uma unidade comparável que manterá o preço habitual. Para isso, procure lojas com clientes, estoque, horários e histórico de vendas próximos. Além disso, compare a evolução do produto em várias semanas anteriores. Por exemplo, duas lojas podem vender quantidades parecidas hoje e seguir tendências diferentes.
Durante a ação, registre também fatos que mudam a leitura, como falta de estoque, reforma, feriado local ou outra campanha. Além disso, confira se a divulgação chegou aos clientes da loja de comparação. Se a oferta deslocar compras de uma unidade para outra, a diferença entre as lojas pode misturar os efeitos. Para combinar essas regras antes da execução, use o modelo de briefing de campanha.
Estimativa das vendas extras da campanha promocional
Primeiro, calcule quanto mudou o volume em cada loja. Depois, aplique a mudança da loja de comparação ao volume anterior da loja que recebeu a oferta. Com isso, você obtém uma referência para o que poderia ter acontecido sem a promoção.
Use a mudança de B para estimar a referência de A
- Mudança em B
- B durante − B antes
- Referência sem oferta
- A antes + mudança em B
- Vendas extras estimadas
- A durante − referência sem oferta
Esse raciocínio é conhecido como diferença em diferenças. Para aplicá-lo, suponha que, sem a ação, as duas lojas teriam evoluído de forma parecida no período. Um histórico compatível ajuda a sustentar a comparação. No entanto, eventos que afetem apenas uma loja durante a campanha podem mudar a leitura. Explicação do Banco Mundial sobre a hipótese de trajetórias paralelas.
Quando há várias regiões ou lojas e a decisão exige evidência mais forte, planeje o desenho com antecedência. Um estudo do Google sobre publicidade, por exemplo, distribuiu regiões sem sobreposição aleatoriamente entre os grupos. Pesquisa do Google sobre experimentos geográficos.
Exemplo de uma oferta de luminárias em duas lojas
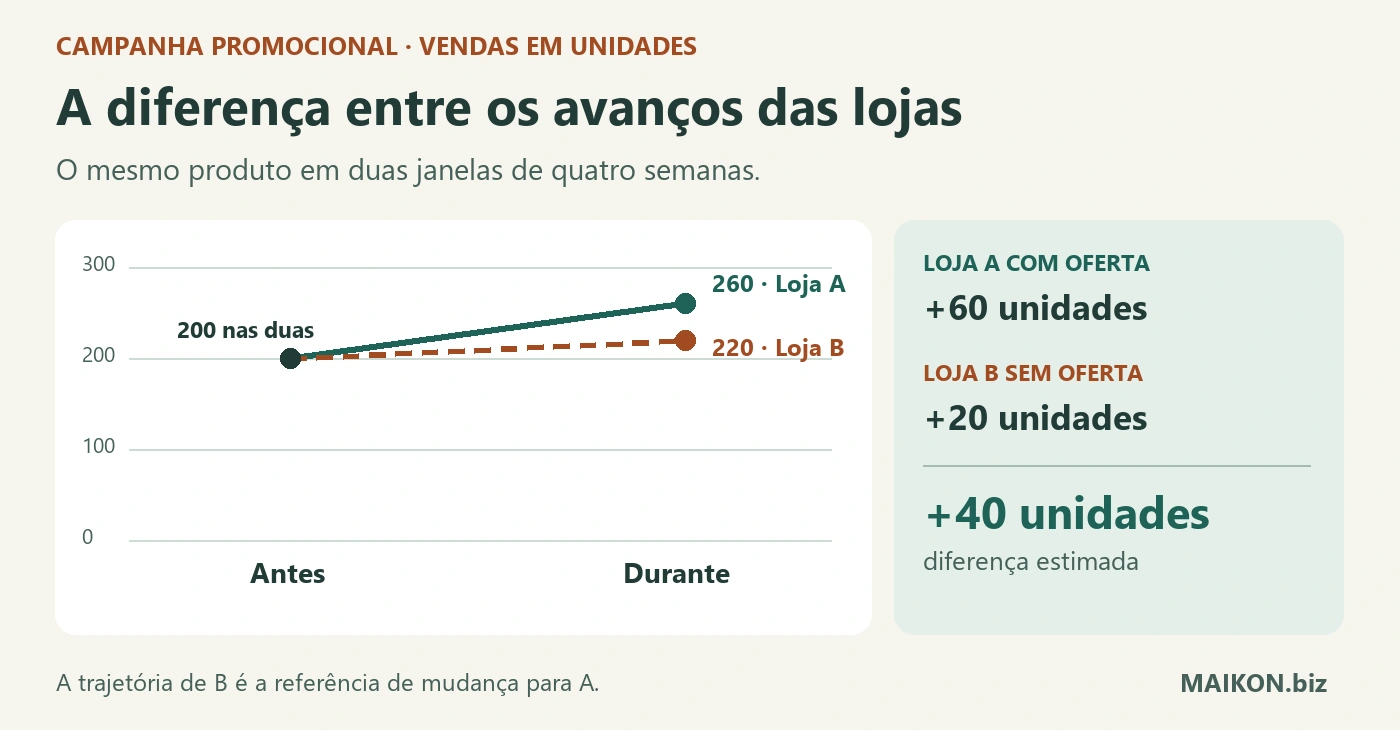
Suponha que duas lojas de utilidades vendam a mesma luminária de mesa. Nas quatro semanas anteriores, cada uma vende 200 unidades. Durante as quatro semanas da campanha promocional, a loja A aplica desconto e vende 260. Enquanto isso, a loja B mantém o preço e vende 220. Para acompanhar a conta, suponha que as condições de estoque, dias de funcionamento e contagem sejam comparáveis.
A loja A cresceu 60 unidades. No mesmo intervalo, a loja B cresceu 20. Assim, a referência sem oferta para A passa de 200 para 220 unidades. Portanto, a diferença entre as 260 observadas e essa referência é de 40 unidades extras estimadas.
- Loja A com oferta
- 200 para 260 unidades. Aumento de 60.
- Loja B sem oferta
- 200 para 220 unidades. Aumento de 20.
- Vendas extras estimadas
- 40 unidades. Diferença entre o aumento da loja A e o da loja B.
Descrição da comparação entre as lojas
Antes da ação, A e B venderam 200 luminárias cada. Durante a ação, A vendeu 260 com desconto e B vendeu 220 ao preço regular. O crescimento foi de 60 em A e 20 em B. A diferença entre essas mudanças é de 40 unidades. A linha de referência de A sobe de 200 para 220 unidades.
Da receita à contribuição da campanha
Para simplificar a conta, o preço cai de R$ 50 para R$ 45 enquanto os custos e as despesas variáveis permanecem em R$ 30 por unidade. Assim, a contribuição é de R$ 20 por luminária no preço regular e de R$ 15 no promocional. Já na sua loja, refaça os custos de cada cenário, incluindo taxas ou tributos que variem com o preço. Guia do Sebrae sobre margem de contribuição.
Na referência sem oferta, a loja A teria uma contribuição estimada de R$ 4.400 (220 × R$ 20). Durante a oferta, a contribuição observada é de R$ 3.900 (260 × R$ 15). Em seguida, desconte R$ 150 de materiais usados apenas na campanha. Assim, restam R$ 3.750, ou R$ 650 abaixo da referência. Ainda assim, a receita ficou R$ 700 acima da estimativa sem oferta.
Nesse caso, seriam necessárias 304 unidades à margem promocional de R$ 15 para cobrir os R$ 150 da ação e alcançar a contribuição de referência. Para chegar a esse total, divida R$ 4.550 por R$ 15 e arredonde para cima. Antes de repetir a oferta, confira se o estoque comportaria esse volume.
| Cenário | Unidades | Margem por unidade | Valor total |
|---|---|---|---|
| Referência sem oferta | 220 | R$ 20 | R$ 4.400 |
| Oferta, antes do gasto | 260 | R$ 15 | R$ 3.900 |
| Oferta, após o gasto | 260 | R$ 15 | R$ 3.750 |
Em telas estreitas, deslize a tabela ou use as setas com o quadro em foco.
Decisão depois da campanha promocional
Por fim, compare o saldo com o objetivo definido no início. Se a intenção for girar estoque, examine também quantas unidades saíram e qual custo de manter o produto parado a ação pode evitar. Já para ampliar uma promoção recorrente, acompanhe se a venda apenas mudou de semana ou se o volume permanece depois do retorno ao preço regular.
No entanto, se as lojas seguirem trajetórias diferentes ou a comparação sofrer uma ruptura de estoque, registre a limitação junto ao resultado. Se houver apenas uma loja, mostre a variação observada e use o histórico para levantar hipóteses. No próximo teste, procure uma unidade ou um grupo que possa servir de comparação desde o início.
Modelo para adaptar: ficha de leitura e decisão
Preencha as vendas das duas lojas e a contribuição por unidade em cada preço. Em seguida, informe os gastos exclusivos da campanha promocional que ainda não entraram na margem unitária. A ficha devolve o volume esperado sem oferta, as unidades extras estimadas e a diferença de contribuição em reais.
Ficha de leitura e decisão
Use unidades inteiras nas vendas e valores em reais nas margens. Inclua gastos que ficaram fora da contribuição por unidade. Por fim, copie o resultado antes de fechar ou recarregar.
Preencha os dados ou carregue o exemplo de luminárias.
- Referência sem oferta
- Vendas extras estimadas
- Diferença de contribuição
Acrescente produto, datas, lojas, ocorrências de estoque e a origem dos dados.
Usar a ficha em texto
Calcule a mudança de vendas em B. Some essa mudança às vendas de A antes da ação. Subtraia a referência das vendas observadas de A. Depois, multiplique cada volume pela contribuição correspondente e desconte os gastos exclusivos da campanha.
Se sua equipe precisa definir o grupo de comparação, organizar as fontes e interpretar o resultado antes da próxima oferta, podemos ajudar a estruturar a medição. Conheça nossa consultoria de marketing, vendas e IA.
Perguntas frequentes sobre a medição de campanhas promocionais
Como calcular as vendas extras de uma campanha promocional?
Calcule a mudança nas unidades vendidas na loja da ação e a mudança na loja de comparação. Subtraia a segunda mudança da primeira. Use o resultado como estimativa e registre diferenças de estoque, público e outros fatores do período.
Por que usar uma loja sem promoção?
A loja sem oferta ajuda a observar o movimento que pode ter afetado as duas unidades. Por exemplo, a procura pode subir nas duas por causa de uma data comercial. Compare o histórico e confira se a divulgação alcançou a loja de comparação.
Vender mais unidades significa que a campanha compensou?
A resposta depende do objetivo e da contribuição. Multiplique as unidades por quanto sobra em cada preço e desconte os gastos exclusivos da ação. Em seguida, compare com a contribuição estimada sem a oferta.
O que usar como referência quando a empresa tem apenas uma loja?
Compare períodos com condições semelhantes e apresente a mudança como variação observada. Se quiser separar melhor o efeito da ação, planeje um teste futuro com grupos comparáveis ou uma unidade sem a oferta.
Quantas unidades seriam necessárias para preservar a contribuição?
Some a contribuição de referência e os gastos exclusivos da campanha. Divida pela contribuição por unidade no preço promocional e arredonde para cima. A conta serve para margem promocional positiva e usa as premissas da comparação.
Citar este conteúdo
Maikon Richardson. Campanha promocional: como estimar vendas extras e conferir a margem. MAIKON.biz, 10/11/2026. Disponível em: https://maikon.biz/campanha-promocional-estimar-vendas-extras/
Última alteração registrada no WordPress: .