O CAC por coorte mede quanto custou conquistar os novos clientes de um grupo de entrada. Primeiro, some os custos de aquisição do grupo. Em seguida, divida o total pelas primeiras compras dentro do prazo e compare grupos com o mesmo tempo de acompanhamento.
Por exemplo, uma empresa que pediu demonstração em abril e contratou em maio continua no grupo de abril. Os custos de abril acompanham esse grupo mesmo que parte do trabalho comercial ocorra em maio. Nosso guia para calcular o custo de aquisição de clientes explica quais gastos entram na conta. Já o CAC por coorte ajuda a escolher um momento justo para comparar os grupos.
Entradas, compras e tempo de acompanhamento
Uma coorte reúne registros com uma característica comum. Por exemplo, no CAC por coorte, ela pode reunir as empresas que pediram uma demonstração no mesmo mês. A documentação do Google Analytics usa uma ideia semelhante para acompanhar grupos de usuários ao longo do tempo. Para que a análise comercial possa ser refeita, comece pelo CRM, onde ficam os contatos e as negociações. Em seguida, confirme as compras nos registros da operação. Google Analytics, análise de coortes
Primeiro, defina o evento de entrada e a unidade de cliente. Por exemplo, duas pessoas da mesma empresa podem pedir demonstração e resultar em uma única primeira compra. Assim, use um identificador comum da empresa, mantenha a entrada original e confira se houve compra anterior. Em seguida, aplique o mesmo critério aos outros grupos. Roteiro para contar novos clientes no CAC
Em seguida, conte a janela a partir da entrada de cada empresa. Por exemplo, no corte de 60 dias, entram as primeiras compras até o dia 60 de cada registro, inclusive no mês seguinte. Antes de comparar os grupos, confira a última empresa de cada um, pois a janela dela é a última a terminar. Enquanto isso, sinalize a janela como parcial. Por exemplo, o relatório de atribuição do Google Ads ajuda a investigar o tempo entre um anúncio e a ação configurada como conversão. Use o histórico da empresa para definir a janela do CAC, pois ele mostra a data da primeira compra. Google Ads, métricas de caminho
Custos ligados ao grupo de entrada
O cálculo geral do CAC divide os custos de aquisição de marketing e vendas pelo número de novos clientes. Já no CAC por coorte, a divisão considera as compras e os custos atribuídos ao mesmo grupo até o mesmo corte. Por isso, mantenha os custos diretos vinculados ao grupo e documente a divisão dos custos compartilhados. Além disso, inclua a mídia que gerou as entradas e o trabalho comercial acumulado até o corte, mesmo para as empresas do grupo que ainda estão negociando. Stripe, cálculo do custo de aquisição
Por exemplo, uma equipe pode atender oportunidades de abril e maio no mesmo dia. Atribua as horas comerciais conforme o grupo atendido, sempre que o registro permitir. Além disso, se uma peça da campanha serviu aos dois grupos, divida o valor por um critério que a equipe consiga reproduzir. Por fim, confira se as parcelas somam o valor original.
Se você tem apenas o gasto com anúncios, apresente o custo de mídia por novo cliente, pois esse é o recorte que os dados sustentam. Assim, quem lê entende quais custos entraram na conta. Além disso, para calcular o CAC completo, reúna os demais custos de aquisição do recorte.
Exemplo de CAC por coorte aos 30 e aos 60 dias
Suponha que uma empresa venda suporte técnico mensal para lojas e reúna os contatos que solicitaram demonstração em abril e maio de 2026. Assim que a equipe fecha a apuração de 31 de julho, até a última empresa de maio já teve 60 dias de acompanhamento. Portanto, os dois cortes podem ser comparados. Para isso, a equipe conta a primeira contratação confirmada por empresa. Além disso, a equipe atribui mídia e produção diretamente a cada grupo e distribui as horas de venda a partir dos registros de atendimento.
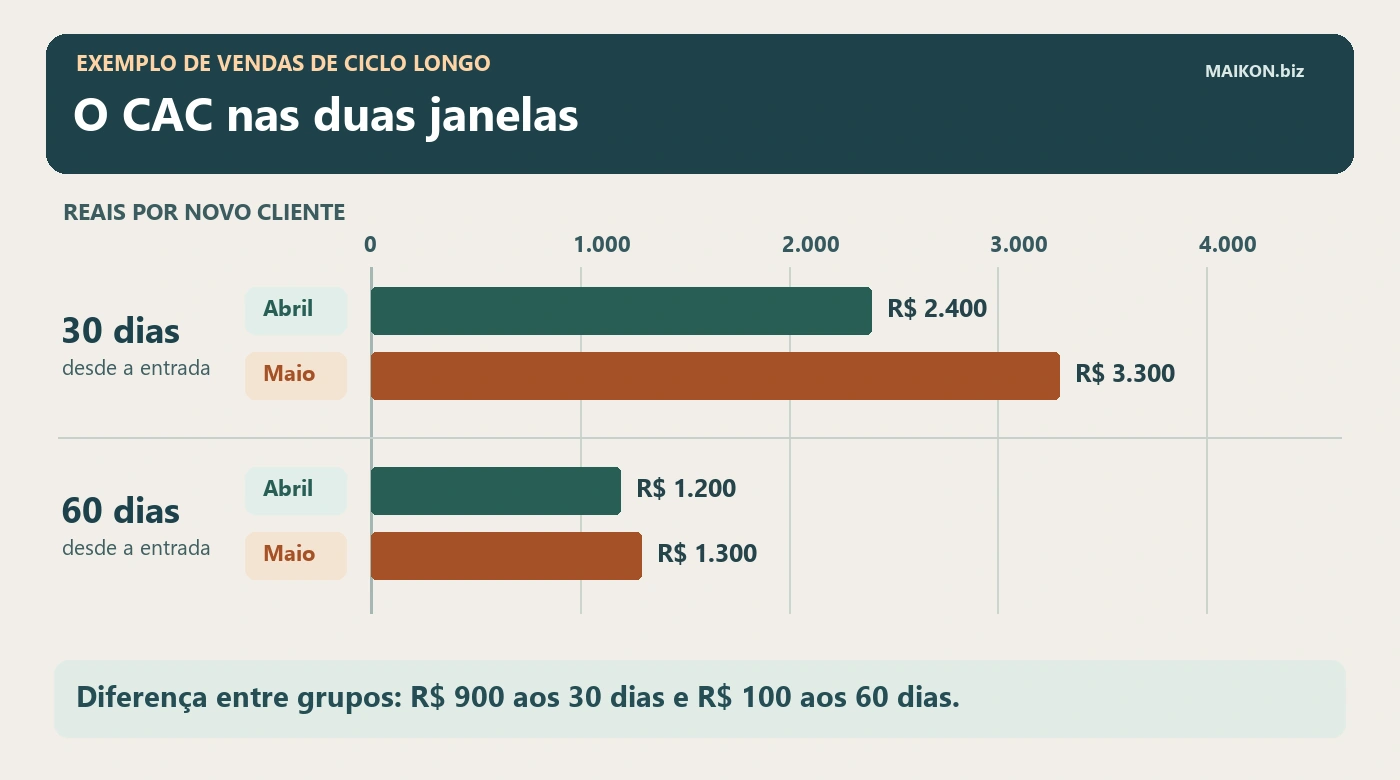
- 30 dias · CAC por novo cliente
- Abril R$ 2.400, com 3 novos clientes. Maio R$ 3.300, com 2 novos clientes.
- 60 dias · CAC por novo cliente
- Abril R$ 1.200, com 7 novos clientes. Maio R$ 1.300, com 6 novos clientes.
- Comparação na mesma idade
- A diferença é de R$ 900 aos 30 dias e de R$ 100 aos 60 dias. Use custos e compras do mesmo corte.
Descrição do gráfico e valores do exemplo
Gráfico de barras com escala de zero a quatro mil reais por novo cliente. Aos 30 dias, abril tem custo de R$ 7.200 e três novos clientes, com CAC de R$ 2.400. Maio tem R$ 6.600 e dois novos clientes, com CAC de R$ 3.300. Aos 60 dias, abril tem R$ 8.400 e sete novos clientes, com CAC de R$ 1.200. Maio tem R$ 7.800 e seis novos clientes, com CAC de R$ 1.300. Os dois grupos foram acompanhados por janelas equivalentes.
Custos e primeiras compras em abril e maio
Em primeiro lugar, a equipe soma os R$ 5.200 de mídia e produção de abril aos R$ 2.000 de trabalho comercial até o dia 30. Assim, o CAC observado é R$ 7.200 ÷ 3 novos clientes = R$ 2.400 por cliente. Em seguida, entram R$ 1.200 de trabalho comercial e quatro novas compras. Portanto, aos 60 dias, o cálculo fica em R$ 8.400 ÷ 7 = R$ 1.200 por cliente.
Da mesma forma, em maio, a equipe soma os R$ 4.800 de mídia e produção aos R$ 1.800 de trabalho comercial até o dia 30. Por isso, o CAC observado é R$ 6.600 ÷ 2 = R$ 3.300 por cliente. No corte seguinte, entram R$ 1.200 de trabalho comercial e quatro novas compras, conforme os registros da equipe. Assim, aos 60 dias, o grupo chega a R$ 7.800 ÷ 6 = R$ 1.300 por cliente.
Por exemplo, um bloco de seis horas comerciais custou R$ 600, ou R$ 100 por hora. Como quatro horas atenderam abril e duas atenderam maio, a equipe atribuiu R$ 400 a abril e R$ 200 a maio. Assim, cada parcela já está incluída nos custos de venda aos 30 dias.
Comparação entre coortes com a mesma janela
Aos 30 dias, a diferença entre os dois grupos é de R$ 900 por novo cliente. Aos 60 dias, porém, ela cai para R$ 100. O custo por cliente diminuiu porque as compras aumentaram mais depressa que os custos dos grupos. Assim, a equipe pode investigar o que explica a diferença que sobrou, como oferta, origem dos contatos ou esforço comercial.
Se só abril tiver 60 dias completos, use o corte de 30 dias quando o prazo tiver terminado para os dois grupos. Em seguida, refaça a comparação assim que os dois grupos completarem 60 dias. Para saber onde as oportunidades avançaram, consulte também o guia de conversão por coorte com a mesma janela.
Conferência das compras e das despesas
Antes de tudo, abra uma contratação feita no mês seguinte e volte à entrada da empresa. De 22 de abril a 19 de maio, por exemplo, passaram 27 dias. Assim, essa primeira compra entra no corte de 30 dias de abril. Uma compra no dia 70, por outro lado, fica para uma janela mais longa, como a de 90 dias.
Em seguida, confira uma despesa compartilhada e refaça o cálculo de cada parcela. Além disso, se a decisão envolve ampliar a verba, avalie os custos de entrega e a margem da oferta. Por fim, use a margem para estimar em quanto tempo o investimento pode ser recuperado. Guia de payback do CAC com margem variável.
| Item da conferência | O que conferir | Teste da conta |
|---|---|---|
| Entrada e primeira compra | Data da primeira solicitação, identificador da empresa e compra confirmada. | Abra um registro e confirme o grupo e o intervalo. |
| Janela equivalente | Dia de entrada de cada empresa, prazo escolhido e data de corte. | Confira se a última entrada já teve o mesmo tempo de observação. |
| Custos por grupo | Faturas, horas comerciais e regra de alocação. | Recalcule uma parcela e verifique o total do lançamento. |
| Total de clientes | Primeiras compras únicas dentro da janela. | Refaça a contagem e guarde a lista que sustenta o cálculo. |
Em telas estreitas, deslize a tabela ou use as setas com o quadro em foco.
Ficha para calcular o CAC por coorte
Primeiro, carregue os dados aos 30 dias e calcule o CAC de cada grupo. Em seguida, carregue os dados aos 60 dias e refaça a conta. Da mesma forma, ao usar seus números, informe a mesma janela, os custos acumulados e as primeiras compras de cada grupo. Por fim, registre a regra de alocação e a data do corte antes de copiar a ficha.
Comparação de dois grupos
Use a mesma regra de custo e de primeira compra nos dois grupos. Os campos ficam no navegador. Por isso, copie a ficha antes de recarregar a página.
Informe a janela e os dados dos dois grupos.
Conferência da ficha com os registros da empresa
Primeiro, confira uma compra que aconteceu em outro mês. Depois, refaça a divisão de uma despesa compartilhada. Se os botões estiverem indisponíveis, use os campos para registrar os custos e dividir pelos novos clientes de cada grupo.
Se a equipe precisa organizar os registros de custos e compras, podemos ajudar a montar o recorte. Em seguida, podemos testar com a equipe a rotina de conferência. Converse conosco sobre análise de marketing e vendas.
Perguntas frequentes sobre CAC por coorte
Uma contratação em maio pode entrar na coorte de abril?
Sim, se a empresa entrou em abril e fez a primeira compra dentro da janela. Por isso, confira as duas datas e o limite de dias.
Qual janela usar quando a venda leva várias semanas?
Primeiro, confira o intervalo entre entrada e compra em grupos antigos. Em seguida, escolha um prazo coerente com a decisão e informe se algum grupo ainda está em acompanhamento.
Como registrar uma coorte sem primeira compra?
Informe o custo e a contagem de zero compras. Assim, a ficha deixa o CAC indisponível. Em seguida, confirme se a janela terminou e se as compras já foram conferidas.
Como lidar com horas de venda usadas por duas coortes?
Atribua as horas conforme o grupo atendido, sempre que os registros permitirem. Se precisar usar um critério de divisão, documente a regra e use-a nos dois grupos. Por fim, confira se as parcelas somam o custo original.
Citar este conteúdo
Maikon Richardson. CAC por coorte em vendas de ciclo longo. MAIKON.biz, 13/11/2026. Disponível em: https://maikon.biz/cac-por-coorte-vendas-ciclo-longo/
Última alteração registrada no WordPress: .
Resolução no primeiro contato: como calcular e tratar reaberturas
Compra duplicada no GA4: como testar o ID da transação
Como medir faltas e remarcações em visitas imobiliárias