Para conferir as comissões de vendas, cruze cada linha do demonstrativo com o pedido e com o registro do evento usado no cálculo. Em seguida, confira a parcela, a base e a taxa. Se a conta bater, registre a conferência. Se houver diferença, duplicidade ou uma ocorrência como cancelamento, guarde a evidência e encaminhe a linha para revisão.
O demonstrativo de comissões de vendas reúne os lançamentos de um período. Com ele, a equipe localiza o valor informado para cada venda e reconstrói a conta. Antes de começar, combine quem verifica os pedidos, quem confirma os registros financeiros e quem valida as correções. O guia para organizar a equipe de vendas ajuda a distribuir essas responsabilidades.
O que reunir antes de conferir as comissões de vendas
Comece por um período fechado e guarde a versão dos arquivos usada na conferência. Por exemplo, para rever outubro, separe o demonstrativo de outubro e anote a data de corte, a origem dos dados e a versão da regra aplicada. Assim, outra pessoa consegue reproduzir a comparação mesmo se o relatório for atualizado.
Em primeiro lugar, reúna o pedido aceito, o registro de faturamento ou recebimento pertinente e a linha do demonstrativo. No pedido, localize a venda, o beneficiário e as parcelas. Já no financeiro, identifique a data e a referência do evento que a regra usa. Por fim, anote a base de cálculo e a taxa efetivamente aplicadas na linha.
O dia do pedido, o dia do faturamento e o dia do recebimento podem cair em meses diferentes. Por isso, confira o evento que se aplica àquela venda antes de escolher o período. Para empregados, o art. 466 da CLT trata da exigibilidade após a transação ultimada e prevê a proporcionalidade conforme a liquidação de prestações sucessivas. A Lei nº 3.207/1957 também prevê a conta de comissões com as faturas correspondentes. CLT, art. 466. Lei nº 3.207/1957, arts. 4º e 5º.
Se a regra ou o evento aplicável estiverem em dúvida, registre o que falta e peça a validação de quem responde pela folha e pela orientação jurídica. Dessa forma, a equipe consegue usar a mesma referência para conferir as comissões de vendas.
Como ligar o demonstrativo de comissões ao pedido e à parcela
Compare o número do pedido, a parcela, o beneficiário e a regra aplicada. Por exemplo, no pedido P-104, as parcelas 1/2 e 2/2 são registros distintos. Se duas linhas apontarem para a mesma parcela, confira se existe uma divisão prevista entre beneficiários ou outro lançamento justificado.
Uma exportação financeira e o demonstrativo de comissões podem mostrar a mesma parcela porque cada documento cumpre uma função. Em seguida, compare as referências para ligar a evidência à linha de comissão. Se a mesma combinação se repetir dentro do demonstrativo, abra a origem dos dois lançamentos antes de marcar a duplicidade.
Na conta das comissões de vendas, a base é o valor sobre o qual incide o percentual. Já a taxa é o percentual previsto para aquele lançamento. Antes de refazer a conta, confirme como a regra trata itens como frete, descontos ou encargos, se houver. Em seguida, use a base e a taxa já validadas e respeite o arredondamento adotado no demonstrativo.
Por fim, subtraia a comissão calculada do valor informado no demonstrativo. Uma diferença positiva indica que a linha ficou acima do cálculo, enquanto uma negativa indica que ficou abaixo. Se a diferença for zero, os dois valores coincidem. Assim, quem revisa sabe em que direção procurar a diferença.
Exemplo de fechamento com pedido parcelado e venda à vista
Suponha que uma distribuidora confira as comissões de vendas de outubro de 2026. No exercício, a taxa validada é de 3% sobre a base de cada linha, em reais, com arredondamento ao centavo. Além disso, os pedidos comparados têm valores sem juros e sem cobranças adicionais.
Comparação dos dois pedidos
O pedido P-104 soma R$ 4.000 em duas parcelas de R$ 2.000. A primeira teve o evento previsto na regra em 14 de outubro. Assim, a equipe calcula 3% de R$ 2.000 e encontra R$ 60. Como o demonstrativo de comissões de outubro também mostra R$ 60, a comparação fecha sem diferença. Já a segunda parcela fica para a conferência do período em que o evento correspondente ocorrer. No exemplo, a previsão é novembro.
Em seguida, a equipe confere o P-108, uma venda à vista com base de R$ 1.500 e evento registrado em 22 de outubro. O cálculo dá R$ 45, enquanto o demonstrativo mostra R$ 54. Por isso, a diferença de R$ 9 merece revisão. Para começar, abra o lançamento e confirme se a base usada pelo sistema corresponde ao pedido.
Ocorrência que segue para revisão
O P-112 aparece no demonstrativo de comissões com um estorno de R$ 30 após o cancelamento pelo cliente. Separe essa ocorrência e anexe a evidência. O Tribunal Superior do Trabalho firmou a tese de que a inadimplência ou o cancelamento da compra pelo cliente não autoriza o empregador a estornar a comissão do empregado. Por isso, encaminhe a linha para quem responde pela folha e pela orientação jurídica. Tema 65 do TST.
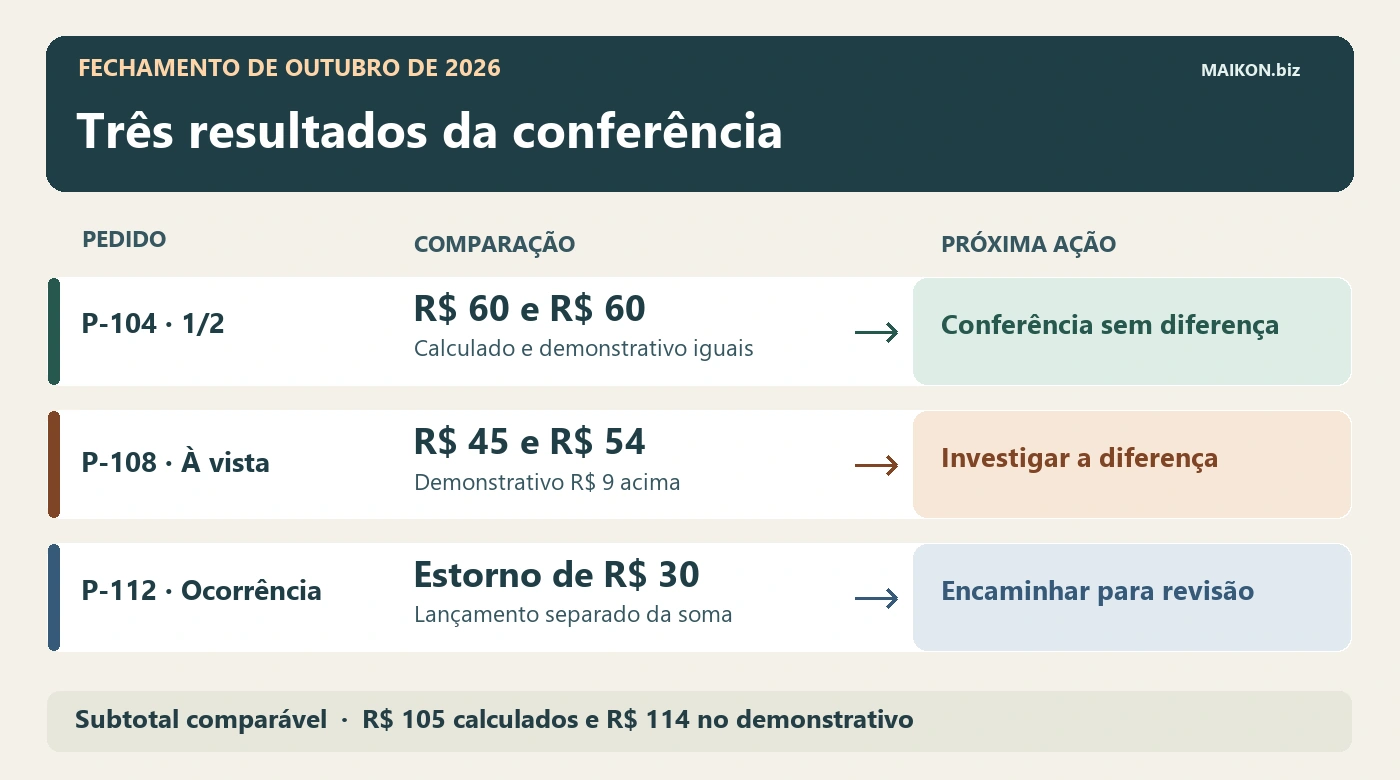
- P-104 · 1/2
- R$ 60 e R$ 60. Calculado e demonstrativo iguais. Conferência sem diferença.
- P-108 · À vista
- R$ 45 e R$ 54. Demonstrativo R$ 9 acima. Investigar a diferença.
- P-112 · Ocorrência
- Estorno de R$ 30. Lançamento separado da soma. Encaminhar para revisão.
Descrição do diagrama
No pedido P-104, a parcela 1 de 2 tem R$ 60 calculados e R$ 60 no demonstrativo. No P-108, R$ 45 calculados e R$ 54 no demonstrativo deixam uma diferença de R$ 9. O P-112 tem um lançamento de estorno de R$ 30 a revisar, fora do subtotal das linhas comparadas.
Subtotal das comissões comparadas
| Pedido e período | Cálculo ou ocorrência | Conferência do lançamento |
|---|---|---|
| P-104 · 1/2, 14/10 | R$ 2.000 × 3% = R$ 60. | R$ 60 no demonstrativo. Diferença de R$ 0. |
| P-104 · 2/2, prevista para novembro | Fora do recorte de outubro no exemplo. | Confirme se o evento da segunda parcela foi registrado no período seguinte. |
| P-108 · À vista, 22/10 | R$ 1.500 × 3% = R$ 45. | R$ 54 no demonstrativo. Diferença de +R$ 9. |
| P-112 · Cancelamento | O demonstrativo traz um estorno de R$ 30. | Separe a linha e envie a ocorrência para revisão. |
Em telas estreitas, deslize a tabela ou use as setas com o quadro em foco.
Depois de verificar cada linha, some as comissões comparáveis. No exemplo, o cálculo soma R$ 105 e o demonstrativo soma R$ 114 para P-104 1/2 e P-108. Portanto, a diferença desse subtotal é de R$ 9. Enquanto isso, a segunda parcela do P-104 e a ocorrência do P-112 seguem em registros próprios.
Ficha para conferir as comissões de vendas por pedido e parcela
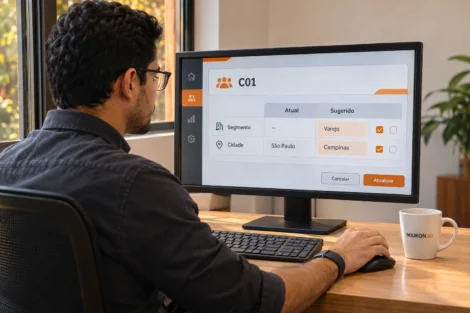
Use a ficha de conferência de comissões para comparar uma linha por vez. Por exemplo, carregue o P-108 e confira de onde vêm os R$ 9. Se estiver registrando uma ocorrência, selecione seu tipo. Assim, a ficha gera o texto de encaminhamento e mantém a ocorrência fora do cálculo.
Conferência de uma linha do demonstrativo
Use a base e a taxa já validadas para a linha do demonstrativo de comissões. Se houver pendência, escolha a ocorrência e anote a evidência. Os campos ficam no navegador. Portanto, copie a ficha antes de recarregar.
Informe o pedido, a parcela e o período.
- Valor calculado
- Diferença no demonstrativo
Conferência do registro e do arredondamento
Compare o texto com o pedido e com o demonstrativo de comissões. A ficha arredonda o valor de cada linha ao centavo. Por isso, se sua regra usa outra precisão ou arredondamento, refaça a conta pelo método confirmado. Se os botões estiverem indisponíveis, use os campos como roteiro.
Como conferir a versão revisada do demonstrativo
Ao encaminhar uma divergência de comissão, registre a diferença encontrada, a evidência e quem vai revisar. Em seguida, guarde o retorno com o arquivo original. Assim, a equipe consegue reconstruir a comparação e localizar o que mudou.
Reabra o demonstrativo de comissões de vendas e confira a mesma combinação de pedido, parcela, beneficiário e regra. Em seguida, recalcule o subtotal das linhas comparáveis. Por fim, registre a data da conferência e mantenha visíveis as ocorrências que ainda precisam de resposta.
Se os registros ficam em sistemas diferentes, teste o percurso com um pedido antes de mudar a rotina. Por exemplo, exporte a venda e encontre a parcela no financeiro. Em seguida, localize o lançamento no demonstrativo de comissões. O guia de software de gestão comercial mostra como avaliar esse fluxo ao comparar ferramentas.
Perguntas frequentes sobre a conferência das comissões de vendas
Como conferir uma venda com parcelas em meses diferentes?
Use o número do pedido e a identificação da parcela. Em seguida, confira qual evento a regra de comissões de vendas usa e quando ele ocorreu. Assim, cada parcela fica vinculada ao registro do seu período. Se a evidência ou a regra estiver em dúvida, encaminhe para revisão.
O mesmo pedido aparece duas vezes. Qual linha está duplicada?
Compare parcela, beneficiário e regra no demonstrativo de comissões. Por exemplo, duas parcelas do mesmo pedido são registros diferentes. Se todas as referências coincidirem, abra a origem dos lançamentos e confirme se houve repetição.
Por onde começar quando o demonstrativo mostra um valor diferente?
Refaça a conta da comissão de vendas com a base e a taxa já conferidas. Em seguida, veja quais valores foram usados na linha do demonstrativo. Por fim, guarde a diferença e a evidência no mesmo registro para quem revisará o lançamento.
Como registrar um cancelamento na conferência de comissões?
Anote o pedido, a data, a evidência e a linha do demonstrativo de comissões. Em seguida, encaminhe o caso para quem responde pela folha e pela orientação jurídica. A tese do Tema 65 do TST trata do estorno de comissões de empregados em caso de inadimplência ou cancelamento pelo cliente.
Se a conferência de comissões exige abrir vários arquivos para reconstruir um único pedido, podemos ajudar a organizar a passagem entre vendas e financeiro. Converse conosco e conte em qual etapa o registro perde continuidade.
Citar este conteúdo
Maikon Richardson. Comissões de vendas: como conferir o fechamento. MAIKON.biz, 13/11/2026. Disponível em: https://maikon.biz/comissoes-de-vendas-conferir-fechamento/
Última alteração registrada no WordPress: .