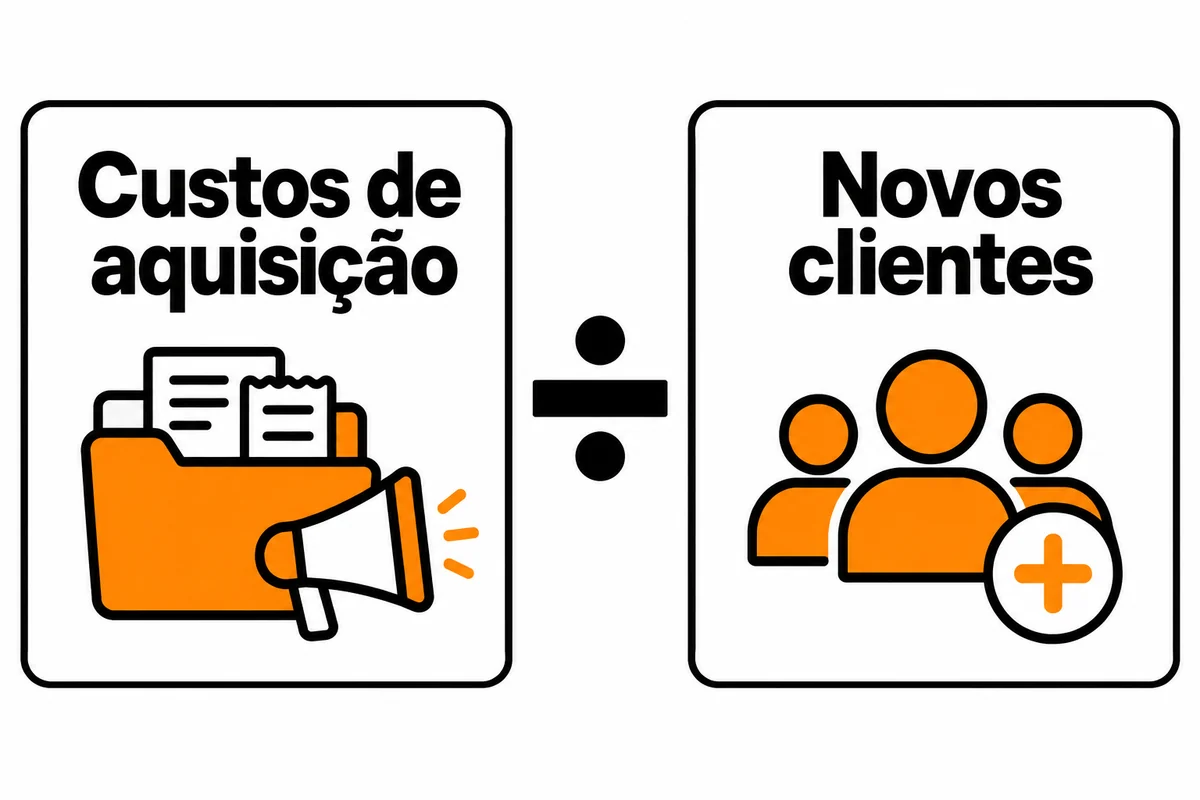
Custo de aquisição de clientes (CAC) é o custo médio para conquistar um novo cliente, conforme os gastos e critérios definidos no cálculo. A fórmula divide os custos de aquisição pelo número de novos compradores. O desafio é garantir que os dois lados da conta representem o mesmo escopo.
Ao avaliar uma campanha de cursos online, precisamos considerar o esforço de aquisição além do anúncio. Produção de conteúdo, equipe comercial e ferramentas também podem participar. Reunir esses custos permite comparar o investimento com os novos compradores do mesmo escopo.
Vamos explicar a conta completa, as diferenças entre CAC e custo por lead, o efeito do ciclo de vendas e uma rotina de acompanhamento. Os valores dos exemplos são fictícios e servem para entender o método; substitua-os pelos registros da sua empresa.
Uma conta baixa não comprova lucro. Compare o CAC com a margem disponível, o valor do relacionamento e o prazo de recuperação. Receita, resultado bruto e dinheiro em caixa respondem a perguntas diferentes.
O CAC é uma das medidas que ajudam a avaliar aquisição. Para conectá-lo à qualidade dos registros e às decisões de orçamento, veja o guia de Business Intelligence. O cálculo específico continua dependendo dos custos e da base de clientes definidos neste artigo.
O que é CAC e qual pergunta ele responde
CAC significa Customer Acquisition Cost. O indicador ajuda a acompanhar quanto custa trazer novos clientes em um período, canal ou grupo definido. Ele apoia a revisão de investimento e processo comercial, mas não resume sozinho a saúde financeira da empresa.
A RD Station apresenta o cálculo a partir dos investimentos em marketing e vendas e dos novos clientes conquistados. Para usar esse princípio, documente quais atividades pertencem à aquisição e como os compradores entram na contagem.
Quem baixa um material pode ser registrado como lead. Quem faz a primeira compra entra como novo cliente, conforme a regra adotada. Se um comprador antigo adquire outro curso, precisamos acompanhar a recompra separadamente para preservar o cálculo de aquisição.
Em vendas para empresas, decida se a unidade é a organização, o contrato ou outro critério adequado. Cinco contatos de uma mesma empresa não devem virar cinco novos clientes por acidente. Mantenha essa definição estável para comparar os relatórios.
Como calcular o custo de aquisição de clientes
CAC = custos de aquisição de marketing e vendas ÷ número de novos clientes. Informe período, canais, unidade de cliente e gastos incluídos junto do resultado. Se o denominador for zero, não apresente CAC igual a zero.
Considere uma campanha fictícia de cursos com 50 novos compradores e os custos abaixo. Para o exercício, as despesas e os novos clientes estão relacionados ao mesmo escopo mensal.
| Componente de aquisição | Valor ilustrativo | Critério do exemplo |
|---|---|---|
| Mídia paga | R$ 6.000 | Anúncios voltados à aquisição |
| Equipe | R$ 5.000 | Parcela do custo da equipe dedicada à aquisição |
| Conteúdo e criação | R$ 2.000 | Produção utilizada nas ações analisadas |
| Ferramentas | R$ 1.000 | Parcela das ferramentas atribuída à aquisição |
| Comissões | R$ 1.000 | Comissões de novas vendas, sem duplicar a linha de equipe |
| Total | R$ 15.000 | Custos considerados no cálculo |
Se a equipe olhar apenas os R$ 6.000 de anúncios, encontrará R$ 120 por comprador. Essa é uma leitura restrita à mídia, com o mesmo grupo no denominador. Não substitui os R$ 300 do cálculo que inclui os demais custos. Nomear a diferença evita uma comparação enganosa.
Caso existam mais 15 compradores antigos fazendo novas compras, eles não entram como 15 novos clientes nessa conta. Dividir R$ 15.000 por 65 misturaria aquisição com recompra e reduziria o indicador artificialmente. Analise o relacionamento com a base em outro recorte.
Quais custos entram no CAC
O ponto de partida são os recursos usados para adquirir clientes. A Stripe relaciona mídia, conteúdo, equipe, ferramentas e serviços de aquisição. A composição depende da operação; registre as regras para que o relatório possa ser conferido.
- Equipe: remuneração e encargos aplicáveis, com parcela atribuída às atividades de aquisição.
- Mídia e criação: anúncios, peças, conteúdo e serviços utilizados para atrair e converter novos compradores.
- Operação comercial: comissões, telefonia, eventos ou deslocamentos de aquisição, quando pertinentes.
- Ferramentas e parceiros: parcela de sistemas, agência e profissionais contratados que atende ao mesmo escopo.
Um profissional pode dividir o tempo entre prospecção, venda para clientes atuais e atendimento. Nesse caso, não classifique todo o custo como aquisição automaticamente. Use um critério verificável de alocação, acordado com a área financeira, e mantenha a aplicação consistente.
Também confira duplicidades. Se a comissão já está incluída no total da equipe, somá-la novamente aumenta o numerador. Uma ferramenta compartilhada entre cursos e consultoria exige um critério para distribuir seu custo, em vez de lançar o valor integral nas duas análises.
Custos de entrega, suporte a clientes atuais e administração precisam aparecer na análise econômica apropriada. Eles não desaparecem porque ficaram fora do CAC. A regra evita atribuir ao indicador despesas de outra finalidade e, ao mesmo tempo, evita esquecer esses gastos ao avaliar resultado.
CAC, CPL, CPA e ROAS: diferenças práticas
| Indicador | O que mede | Cuidado na interpretação |
|---|---|---|
| CAC | Custo por novo cliente | Explicitar custos, grupo e período |
| CPL | Custo por lead | Cadastro não equivale a compra |
| CPA | Custo por ação ou aquisição definida | Conferir qual evento foi configurado |
| ROAS | Receita atribuída à publicidade ÷ gasto publicitário | Não representa lucro líquido nem CAC completo |
No cenário fictício, suponha 500 leads no mesmo escopo dos R$ 6.000 de mídia. O CPL de mídia seria R$ 12. Se 50 desses contatos se tornassem novos compradores na janela definida, a conversão observada de lead para cliente seria 10%. Ainda assim, o CAC com todos os custos listados continuaria sendo R$ 300.
Uma plataforma pode chamar envio de formulário de conversão. Seu custo por conversão, portanto, pode ser custo por lead, e não por cliente. Confira o evento antes de comparar esse relatório com vendas confirmadas no CRM e nos registros comerciais.
A qualificação de leads ajuda a entender quais contatos podem avançar. Não use uma melhora no volume de cadastros como prova automática de aquisição mais eficiente. Acompanhe o caminho até a compra, com origem e janela identificáveis.
Período de análise e ciclo de vendas
O CAC mensal oferece uma visão periódica da operação, mas gastos de hoje podem apoiar vendas futuras. A Stripe destaca essa defasagem e a necessidade de alinhar custos, resultados e despesas compartilhadas. Um relatório por calendário não demonstra sozinho a causa de cada venda.
Uma campanha de consultoria pode começar em abril e gerar uma contratação somente em junho. Dividir apenas o gasto de junho pelos clientes daquele mês pode esconder o esforço anterior. Precisamos considerar o tempo da negociação ao interpretar os relatórios.
Mantenha o acompanhamento mensal e complemente-o, quando os dados permitirem, com uma janela mais longa ou grupos por momento de entrada. Explique o critério usado. Não desloque despesas entre meses apenas para melhorar a taxa, nem misture diferentes métodos em uma série sem avisar.
Como consolidar vários períodos
Para calcular o CAC conjunto, some os custos e divida pela soma dos novos clientes do mesmo escopo. Em outra base hipotética, R$ 6.000 para 20 novos clientes e R$ 9.000 para 45 resultam em R$ 15.000 ÷ 65, aproximadamente R$ 230,77.
A média simples dos dois CACs, R$ 300 e R$ 200, seria R$ 250. Ela dá o mesmo peso a grupos de tamanhos diferentes e não representa o custo por cliente do conjunto. Guarde os valores originais de custo e quantidade para fazer a consolidação corretamente.
Como acompanhar o CAC em 7 passos
1. Defina a decisão e o escopo
Escolha a pergunta: revisar uma campanha, comparar ofertas ou planejar aquisição. Cursos avulsos e consultoria podem ter processos comerciais diferentes. Recomendamos separar esses modelos quando uma média geral esconder diferenças relevantes.
2. Escreva a regra de novo cliente
Determine quando uma compra conta, qual identificador será usado e como tratar cancelamentos, devoluções e cadastros duplicados. Distinga comprador novo, cliente ativo, oportunidade e lead. Mantenha a contagem coerente com o sistema comercial e os critérios financeiros adotados.
Para conferir essa base com os registros de compra, veja como contar novos clientes no CAC a partir do histórico de pedidos. O exemplo reúne seis pedidos em quatro compradores e verifica quais três tiveram a primeira compra no período, sem apagar recompras legítimas.
3. Reúna os custos e as alocações
Organize valor, data, finalidade, registro de comprovação e critério de distribuição. Inclua o custo do trabalho interno utilizado na aquisição, conforme a metodologia escolhida. Assim, produzir uma campanha dentro da empresa continua visível na conta.
4. Concilie clientes e origens
Confira se cada cliente aparece uma única vez no recorte. Relacione compra confirmada e origem conhecida, preservando casos sem identificação em uma categoria explícita. O gerador de UTMs pode ajudar na padronização de links, mas UTMs não resolvem toda a atribuição.
5. Calcule e registre a versão
Divida os custos pelo número de novos clientes válidos. Guarde a fórmula, os valores, a janela e as exclusões. Quando uma venda for corrigida depois, registre a revisão e explique seu efeito. Um número rastreável é mais útil que um painel sem origem dos dados.
6. Leia CAC, margem e prazo juntos
Compare grupos semelhantes e confira quanto permanece depois dos custos considerados na margem. Avalie quando o investimento pode ser recuperado e quais hipóteses sustentam o LTV. Não aprove um aumento de orçamento apenas porque a receita é maior que o CAC.
7. Teste uma melhoria e acompanhe
Escolha uma mudança específica: esclarecer a oferta, corrigir um formulário ou organizar o retorno comercial. Defina responsável, prazo e evidências. Depois, observe aquisição, margem e qualidade dos clientes, sem atribuir toda mudança do indicador a uma única ação.
Qual é o CAC ideal para sua empresa
Não existe um valor em reais que sirva para toda empresa. Preço, margem, modelo de compra, ciclo comercial, risco e disponibilidade de caixa alteram o limite. Um negócio de cursos e uma consultoria podem aceitar custos diferentes mesmo atuando na mesma cidade.
Receita maior que CAC não garante viabilidade. Comece pela margem disponível para cobrir aquisição e demais despesas. Se o plano depender de recompras futuras, trate essa dependência como hipótese e acompanhe o histórico do grupo.
Um CAC menor também pode acompanhar clientes com menor margem, mais devoluções ou maior necessidade de atendimento. O objetivo é uma aquisição economicamente coerente com a entrega. Cortar custos que prejudicam a experiência ou a medição pode reduzir a qualidade da decisão.
Relação entre CAC, LTV e prazo de recuperação
O LTV pode representar receita observada, projeção ou valor ajustado à margem. Identifique a versão antes de dividir pelo CAC. Em um exemplo de 365 dias, R$ 850 de receita e margem bruta de 60% correspondem a R$ 510 de resultado bruto por cliente.
Com CAC de R$ 300 para esse grupo, a relação usando receita seria cerca de 2,83, enquanto a relação usando resultado bruto seria 1,70. Restariam R$ 210 antes dos demais itens não incluídos. A diferença mostra por que o nome da métrica e os custos considerados precisam acompanhar a comparação.
Referências como LTV/CAC de 3:1 não são uma regra universal de aprovação. Uma projeção depende de premissas, e o valor futuro pode demorar a entrar. Analise horizonte, risco e despesas antes de transformar uma razão em autorização para crescer.
Como estimar o payback do CAC
O payback trata do tempo necessário para recuperar a aquisição. O guia da Stripe calcula esse prazo usando o valor mensal que permanece após custos de atendimento considerados no método. Dividir apenas pela receita pode antecipar artificialmente a recuperação.
Em outro exemplo fictício, uma empresa recorrente tem CAC de R$ 600, receita mensal de R$ 200 e R$ 80 de custos mensais por cliente considerados no método. Sobram R$ 120 por mês; a aproximação do prazo de recuperação é R$ 600 ÷ R$ 120 = cinco meses.
Esse exemplo supõe continuidade e valores constantes. Não equivale ao ponto de equilíbrio de toda a empresa. Se valores variarem, acompanhe o acumulado efetivo; se houver parcelamento, atraso ou cancelamento, examine também o fluxo de caixa. Uma aproximação em meses não substitui essa análise.
Quando receitas e custos variam, veja como conferir o payback do CAC pela margem acumulada. O exemplo acompanha seis fechamentos de uma coorte fictícia, preserva o mês de margem zero e limita a conclusão ao detalhe temporal disponível.
Como reduzir o CAC sem perder qualidade
| Ponto de investigação | Exemplo fictício | O que acompanhar |
|---|---|---|
| Oferta pouco clara | Explicar para quem um curso serve e seus requisitos | Conversão em compra e devoluções |
| Formulário com falhas | Corrigir campos e confirmar o envio | Erros, contatos válidos e compras |
| Retorno comercial desorganizado | Definir responsável e próxima ação | Pendências e avanço das oportunidades |
| Aquisição sem alinhamento | Revisar público e promessa da campanha | Novos clientes, margem e custo |
| Retrabalho operacional | Revisar automação e encaminhamentos | Tempo, ocorrências e custo total |
O processo de pré-vendas e o follow-up podem apoiar a organização do atendimento. A escolha deve responder ao problema observado. Mais mensagens ou mais etapas não significam automaticamente mais vendas.
Conteúdo orgânico e indicação também têm custos: equipe, produção, ferramentas e eventual incentivo. Não classifique esses canais como gratuitos sem avaliar o trabalho envolvido. Compare grupos com o mesmo critério e explique como os custos compartilhados foram distribuídos.
Melhorar Customer Success ou reduzir churn pode afetar a economia do relacionamento. Isso não reduz automaticamente o CAC se custos e novos clientes permanecerem iguais. Aquisição e retenção precisam de medidas próprias, mesmo quando participam da mesma estratégia.
Ferramentas e IA para apoiar o acompanhamento
Uma planilha pode iniciar a rotina se os registros forem conferíveis. RD Station CRM pode apoiar origem, oportunidades e próximas ações; RD Station Marketing, campanhas e segmentação; RD Conversas, contexto do atendimento. Confira plano e integrações antes de presumir cálculo completo de CAC em qualquer ferramenta.
O CRM pode guardar a história comercial, enquanto os registros de compra e de custos sustentam o cálculo. A automação de marketing pode apoiar etapas repetitivas quando houver regras claras de encaminhamento e interrupção. Confira como as informações serão conciliadas entre os sistemas.
A IA pode ajudar a apontar duplicidades, classificar despesas para revisão e explicar variações. A equipe deve conferir as sugestões. Não permita que dados ausentes virem custos zero, que a IA invente compradores ou que uma correlação seja apresentada como prova de retorno.
Se uma automação economiza horas, registre como essa mudança afeta a capacidade e o custo real. Tempo liberado não se transforma necessariamente em redução imediata de despesa. Inclua ferramentas, implantação e manutenção pertinentes ao comparar alternativas.
Erros comuns no cálculo do CAC
- Dividir custos de anúncios por leads e chamar o resultado de CAC completo.
- Contar recompras ou vários contatos da mesma empresa como novos clientes.
- Excluir equipe e conteúdo sem informar que o escopo é restrito.
- Somar a mesma comissão ou despesa em mais de uma linha.
- Comparar canais com regras diferentes de custo e atribuição.
- Consolidar períodos pela média simples dos CACs.
- Tratar ausência de novos clientes como CAC zero.
- Aumentar orçamento presumindo que a média histórica permanecerá igual.
Se não houve novos clientes no período, registre o investimento e a ausência de aquisições. Investigue a janela e o ciclo comercial; a divisão por zero não produz um custo médio utilizável. Se há custo faltante, sinalize a incompletude em vez de apresentar precisão aparente.
Perguntas frequentes sobre CAC
O que significa custo de aquisição de clientes?
É o custo médio para conquistar um novo cliente conforme o escopo definido. O cálculo divide os custos de aquisição pelo número de novos clientes e precisa informar período e critérios.
Qual é a fórmula do CAC?
CAC é custos de aquisição de marketing e vendas divididos pelo número de novos clientes. O numerador e o denominador devem representar o mesmo recorte. Com R$ 15.000 e 50 novos compradores, o CAC é R$ 300.
Qual é a diferença entre CAC e CPL?
CAC usa novos clientes no denominador. CPL usa leads. Um cadastro ou pedido de contato não equivale a uma compra; confira também quais custos estão incluídos em cada indicador.
O CAC precisa ser menor que o ticket médio?
Essa comparação isolada não comprova viabilidade. Considere custos, margem disponível, despesas e prazo de recuperação. Mesmo com CAC menor que a primeira receita, o resultado pode ser negativo.
Clientes que compram novamente entram no CAC?
Na contagem de novos clientes, uma recompra de cliente antigo não é uma nova aquisição. Registre-a na análise de relacionamento, mantendo estável a unidade de cliente e o critério comercial.
Como calcular CAC quando não há novos clientes?
A divisão por zero não gera um custo médio utilizável. Informe o investimento e a ausência de novos clientes, confira a janela de análise e investigue o processo sem registrar CAC igual a zero.
Transforme o indicador em uma decisão verificável
Comece com uma oferta, um grupo e uma janela claros. Confira os custos e as compras, calcule o CAC e escolha uma hipótese de melhoria. Acompanhe margem e prazo para decidir quanto investir e quando revisar o plano.
Conheça nossa consultoria de marketing, vendas e IA para avaliar prioridades de aquisição e organizar os processos. Para desenvolver a capacidade de análise e execução da equipe, explore nossos cursos online.
Citar este conteúdo
Maikon Richardson. Custo de aquisição de clientes: como calcular o CAC. MAIKON.biz, 16/04/2022. Disponível em: https://maikon.biz/custo-de-aquisicao-de-clientes-cac/
Última alteração registrada no WordPress: .
ROAS em moedas diferentes: converta antes de dividir
Índice base 100: compare variações sem misturar unidades
Variação percentual com base zero: mostre valores e diferença