Para contar novos clientes no CAC, identifique cada comprador uma vez e confira se sua primeira compra válida pertence ao período definido. A lista de pedidos do mês não responde sozinha a essa pergunta: um comprador pode fazer mais de um pedido e outro pode já ser cliente de antes.
O guia de custo de aquisição de clientes, CAC explica custos, período, ciclo de vendas e interpretação. Aqui, vamos conferir a base usada no denominador da fórmula, com um exercício em que seis pedidos pertencem a quatro compradores, mas somente três são novos no período.
Escreva a regra de cliente novo antes de filtrar
Defina qual unidade será contada, qual evento caracteriza a entrada e qual período será examinado. Em uma loja, a regra pode considerar a primeira compra válida do comprador. Em outros modelos, a unidade e o evento precisam ser definidos de acordo com a operação. Não troque cliente, contato, contrato e pedido durante a mesma análise.
A explicação da Shopify sobre CAC divide os custos de aquisição pelos novos clientes do período e distingue os compradores de primeira vez dos que retornam. Para aplicar essa definição, a base precisa permitir identificar o comprador e seu histórico pertinente, além da compra atual.
Na referência dos campos de análise da Shopify, pedidos, clientes, novos clientes, primeira compra e data de criação do cadastro são informações com descrições próprias. Use isso como um cuidado de leitura: criar um cadastro no mês não é a mesma informação que realizar a primeira compra no mês. Confira a definição efetiva no sistema utilizado.
Reúna pedidos e histórico sem confundir seus identificadores
O código de pedido distingue compras; o código de cliente reúne as compras atribuídas ao mesmo comprador na base. Se você retirar pedidos repetindo apenas o cliente, pode perder vendas válidas. Se contar todos os pedidos como novos clientes, pode aumentar a base de aquisição indevidamente.
Comece pelos vínculos disponíveis e autorizados. Investigue cadastros duplicados ou histórico dividido antes de assumir que dois códigos representam pessoas diferentes. Também não una compradores só porque nomes ou valores se parecem. Quando a identificação não puder ser confirmada, mantenha a pendência perto do cálculo.
O artigo sobre conciliação de receitas e pedidos únicos trata de outra conferência: impedir que a mesma venda seja somada mais de uma vez entre relatórios. No CAC, mesmo uma base sem pedidos duplicados ainda precisa distinguir quem é novo de quem já comprava antes.
Exemplo fictício: seis pedidos não são seis novos clientes
Exemplo fictício: uma loja genérica analisa de 1º a 30 de setembro de 2026. A unidade é o comprador identificado; a entrada ocorre na primeira compra paga e válida. O exercício pressupõe seis pedidos válidos no mês, sem cancelamentos ou devoluções, vínculos corretos entre pedidos e compradores e histórico suficiente para confirmar a primeira compra de cada um.
Os códigos, as datas e os custos foram inventados. Não são registros de uma loja, evidência de atribuição a anúncios ou recomendação de orçamento. As regras escolhidas demonstram o procedimento e precisam ser substituídas pelos critérios aprovados para uma análise real.
| Pedido e data em 2026 | Comprador | Primeira compra válida | Tratamento na contagem de novos clientes |
|---|---|---|---|
| P01 · 01/09 | C01 | 01/09/2026 | C01 entra uma vez. |
| P02 · 05/09 | C02 | 05/09/2026 | C02 entra uma vez. |
| P03 · 08/09 | C01 | 01/09/2026 | Outro pedido de C01; não cria outro cliente. |
| P04 · 10/09 | C03 | 10/09/2026 | C03 entra uma vez. |
| P05 · 18/09 | C02 | 05/09/2026 | Outro pedido de C02; não cria outro cliente. |
| P06 · 20/09 | C09 | 31/08/2026 | Comprador anterior ao período; não entra como novo. |
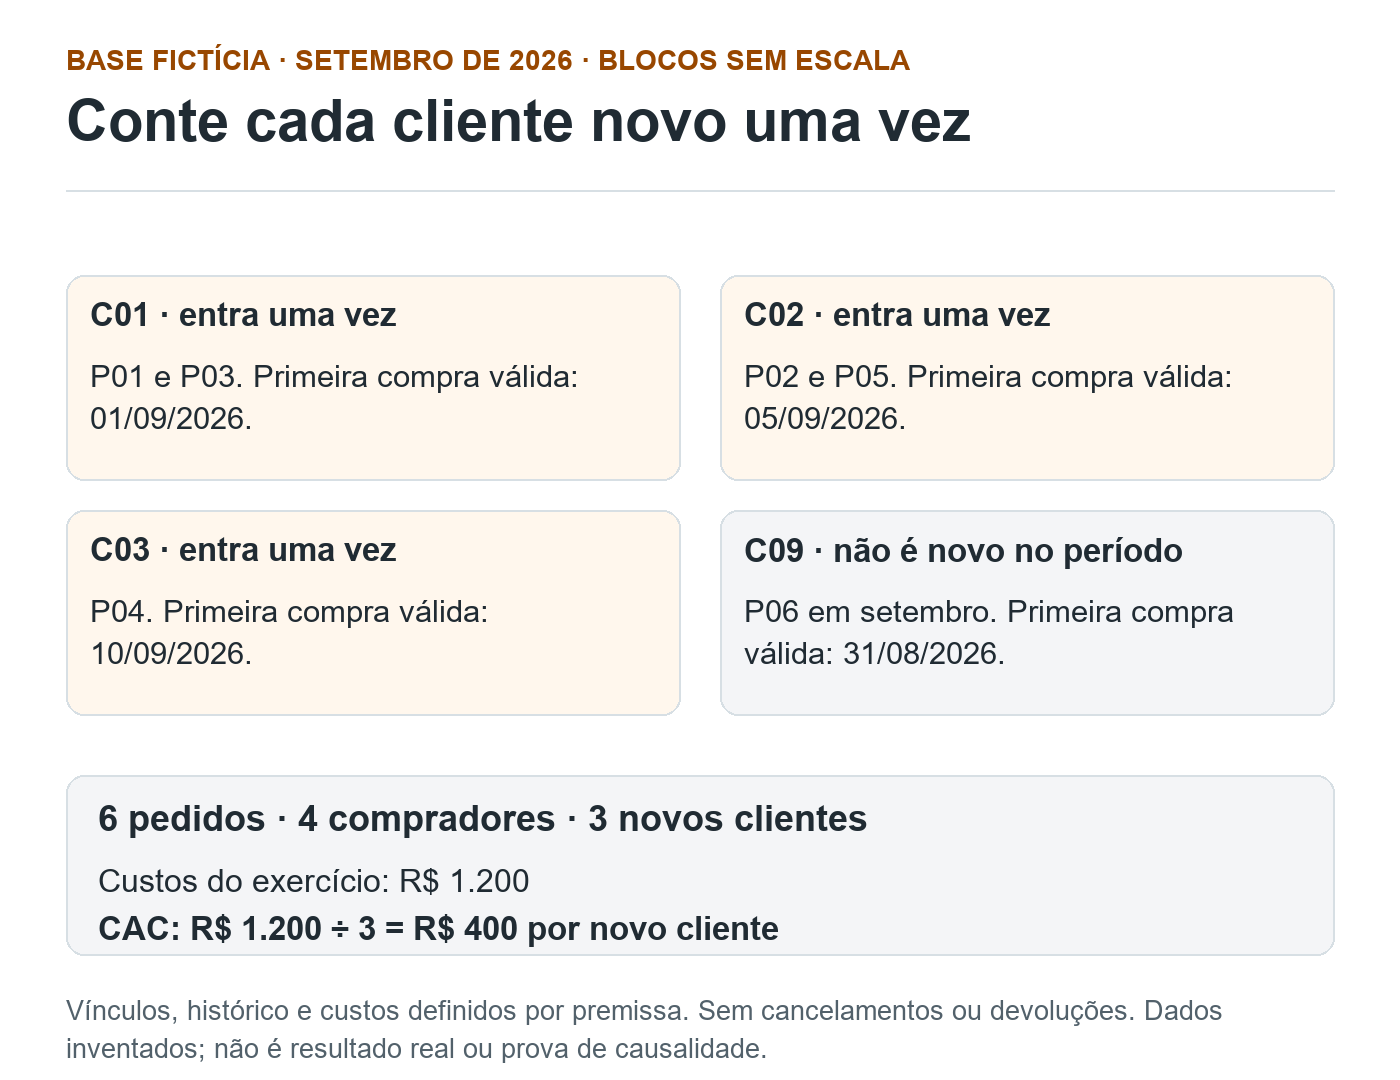
C01 · um novo cliente
P01 e P03. Primeira compra válida em 01/09/2026. Dois pedidos, uma entrada na base de novos clientes de setembro.
C02 · um novo cliente
P02 e P05. Primeira compra válida em 05/09/2026. Dois pedidos, uma entrada na base.
C03 · um novo cliente
P04. Primeira compra válida em 10/09/2026. Uma entrada na base.
C09 · comprador anterior
P06 em setembro, mas primeira compra válida em 31/08/2026. Não é novo em setembro.
Cálculo e limite do exercício
Seis pedidos, quatro compradores, três novos clientes. R$ 1.200 ÷ 3 = R$ 400 por novo cliente. Dados inventados, histórico e vínculos suficientes por premissa, sem cancelamentos ou devoluções. Não comprova lucro ou causalidade.
Descrição da figura
O esquema fictício agrupa seis pedidos por quatro compradores. C01 reúne P01 e P03 e tem primeira compra válida em 1º de setembro de 2026. C02 reúne P02 e P05 e tem primeira compra em 5 de setembro. C03 tem P04 e primeira compra em 10 de setembro. C09 tem P06 em setembro, mas a primeira compra ocorreu em 31 de agosto, antes do período. A base de novos clientes de setembro contém C01, C02 e C03 uma vez cada. Custos de aquisição do mesmo escopo, definidos por premissa, somam 1.200 reais; divididos por três, resultam em CAC de 400 reais por novo cliente. Blocos sem escala por valor ou quantidade. Todos os dados são inventados, com histórico e vínculos suficientes e sem cancelamentos ou devoluções por premissa. Não é resultado comercial ou prova de causalidade.
Os seis códigos de pedido são distintos. Ao reunir pelo comprador, aparecem C01, C02, C03 e C09: quatro compradores distintos. Ao conferir a primeira compra, C09 fica fora da base de novos clientes de setembro, porque sua entrada ocorreu em agosto. Restam C01, C02 e C03, cada um contado uma vez.
P03 e P05 continuam sendo pedidos válidos no mês. Excluí-los de uma contagem de pedidos apagaria compras legítimas. O que não se repete é a entrada de C01 e C02 como novos clientes. Essa diferença permite manter a leitura comercial do mês e a base do CAC coerentes ao mesmo tempo.
Calcule com a base conferida e os custos do mesmo escopo
Para o exercício, foram atribuídos R$ 1.200 de custos de aquisição ao mesmo escopo mensal, com a composição abaixo. O total é uma premissa didática, sem duplicação entre parcelas. Despesas de entrega e de retenção não estão incluídas nesse total e continuam necessárias à análise econômica pertinente.
| Componente | Valor |
|---|---|
| Mídia de aquisição | R$ 400 |
| Parcela da equipe em aquisição | R$ 500 |
| Conteúdo de aquisição | R$ 200 |
| Parcela de ferramentas em aquisição | R$ 100 |
| Total | R$ 1.200 |
Dividir R$ 1.200 pelos seis pedidos produziria R$ 200 por pedido. Dividir pelos quatro compradores distintos produziria R$ 300 por comprador do mês. As operações aritméticas estão corretas, mas usam bases diferentes dos três novos clientes. Nenhum desses dois resultados substitui o CAC definido no exercício.
A correção da contagem não alterou o gasto ou a aquisição realizada no cenário. Ela mudou a forma de representar os registros. Não apresente uma diferença causada pela base como melhora ou piora comprovada da campanha. Para interpretar o CAC, examine também o período, o ciclo comercial, os custos e os demais limites detalhados no pilar.
Não classifique como novo o que o histórico não permite confirmar
Uma exportação que começa em setembro pode mostrar apenas compras daquele mês. A ausência de um pedido anterior no arquivo não prova que o comprador nunca comprou antes. Procure a referência histórica pertinente ou registre que a elegibilidade não pôde ser confirmada.
Considere também os estados que sua metodologia exige. Pedido criado, pagamento confirmado, cancelamento e devolução podem alterar a base ou demandar revisão, conforme a regra definida. O exemplo simplificou esses casos por premissa; não autoriza ignorá-los em um fechamento real.
Se a base mudar depois, guarde a versão anterior e o motivo. Corrija a contagem e recalcule com o mesmo escopo de custos, registrando o efeito. Quando os dados forem incompletos, informe a limitação em vez de tratar a parcela desconhecida como zero ou escolher a classificação que reduza o indicador.
Confira o caminho do pedido até a contagem final
No exercício, acompanhe P03 até C01 e confirme que há dois pedidos, mas uma única entrada de C01 em setembro. Depois, acompanhe P06 até a primeira compra de C09 em agosto e confira sua exclusão da base de novos clientes, mantendo-o entre os compradores do mês.
Faça também o caminho inverso: para cada código na lista final de novos clientes, localize a evidência de identidade e primeira compra dentro do período. Na base fictícia, a lista contém exatamente C01, C02 e C03. Se aparecer um quarto código, investigue a regra antes de dividir o custo.
Ficha para conferir novos clientes no CAC
Período, fuso e data de corte:
Unidade definida como cliente:
Evento e estados que caracterizam a primeira compra válida:
Identificador do pedido e identificador do comprador:
Fonte e alcance do histórico consultado:
Vínculos confirmados e duplicidades de cadastro investigadas:
Pedidos válidos no período:
Compradores distintos do período:
Lista dos compradores com primeira compra válida no período:
Compradores antigos excluídos da base de novos:
Elegibilidade ainda não confirmada e motivo:
Custos, parcelas, alocações e escopo correspondentes:
Cálculo, unidade do resultado e limitações:
Conferência do pedido até o cliente e caminho inverso:
Versão, responsável e revisão após mudanças:
Perguntas frequentes sobre novos clientes no CAC
Um cliente que faz dois pedidos entra duas vezes no CAC?
Na base de novos clientes definida neste exercício, entra uma vez. Os dois pedidos permanecem válidos como compras, mas não criam duas primeiras aquisições do mesmo comprador.
Basta contar os compradores distintos do mês?
Ainda é preciso verificar quem já comprava antes. No exemplo, há quatro compradores distintos, mas um deles fez a primeira compra em agosto. A base de novos clientes de setembro tem três.
Um cadastro criado no mês já é um novo cliente para a conta?
Confira a definição do indicador. Neste exercício, a entrada exige a primeira compra paga e válida, não apenas a criação de um cadastro. Registre a regra antes de filtrar.
Se o arquivo não mostra compra anterior, posso considerar o cliente novo?
A ausência pode resultar do alcance limitado da exportação. Consulte o histórico pertinente ou registre a elegibilidade como não confirmada, sem inventar a informação que falta.
Se sua equipe precisa alinhar os registros aos indicadores de aquisição, converse conosco sobre sua rotina de análise. Podemos ajudar a definir bases, critérios e conferências. Implantação da mensuração e acompanhamento precisam de escopos e responsabilidades próprios.
Citar este conteúdo
Maikon Richardson. Novos clientes no CAC: confira o histórico antes de contar. MAIKON.biz, 26/10/2026. Disponível em: https://maikon.biz/novos-clientes-cac-historico-pedidos/
Última alteração registrada no WordPress: .
Respostas múltiplas na pesquisa: confira a base dos percentuais
Zero e dado ausente no gráfico: como mostrar a diferença
Eixo zero no gráfico de barras: como conferir a escala