Quando a margem muda entre os meses, acompanhe o valor acumulado para conferir quando ele cobre o CAC definido. Dividir o custo de aquisição por uma margem mensal constante pode servir a uma aproximação. Essa hipótese não descreve automaticamente uma sequência em que receitas e custos variam.
O guia de custo de aquisição de clientes organiza composição do CAC, unidade de cliente e interpretação. Aqui, aprofundamos a recuperação ao longo do tempo, com uma coorte fictícia e contas completas. O resultado não deve ser confundido com lucro líquido ou dinheiro disponível em caixa.
Defina o custo inicial e o valor que será acumulado
O guia da Stripe sobre payback do CAC apresenta a relação entre custo de aquisição e valor mensal depois dos custos de servir o cliente. Neste artigo, usamos a expressão “margem definida no exercício” para o valor em reais que permanece após os custos explicitamente considerados. Não é uma afirmação de lucro líquido.
Antes da conta, registre o grupo de entrada, o CAC, o marco inicial, os meses acompanhados e quais custos reduzem a receita. Custos de aquisição já incluídos no CAC não devem ser descontados novamente como se fossem novos custos mensais. Outros gastos da empresa continuam existindo, mesmo quando ficam fora desse recorte.
A apresentação pública da calculadora de CAC da American Marketing Association destaca a necessidade de documentar definição de cliente, escopo de custo e período. Essa disciplina também é necessária para interpretar a recuperação: uma divisão precisa não resolve bases incompatíveis.
Exemplo: dez clientes, CAC de R$ 500 por cliente
Exemplo fictício: uma coorte de dez novos clientes entra em 01/03/2026. O custo de aquisição do grupo, definido antes do acompanhamento, é R$ 5.000, ou R$ 500 por cliente. A observação vai de março a agosto de 2026. Os dez permanecem no grupo original, sem cancelamentos, devoluções ou entrada de novos clientes neste exercício.
A tabela apresenta médias por cliente original do grupo. Em cada mês, os custos considerados incluem entrega e suporte atribuídos a esse grupo. Receita menos esses custos forma a margem didática em reais. Valores e classificações são inventados; não são dados da MAIKON.biz nem referência de mercado. O recorte não desconta valor do dinheiro no tempo e não mede datas de recebimento ou pagamento.
| Mês de 2026 | Receita | Custos considerados | Margem do mês | Margem acumulada |
|---|---|---|---|---|
| Março, mês 1 | 200 | 120 | 80 | 80 |
| Abril, mês 2 | 240 | 120 | 120 | 200 |
| Maio, mês 3 | 100 | 100 | 0 | 200 |
| Junho, mês 4 | 200 | 100 | 100 | 300 |
| Julho, mês 5 | 300 | 150 | 150 | 450 |
| Agosto, mês 6 | 220 | 120 | 100 | 550 |
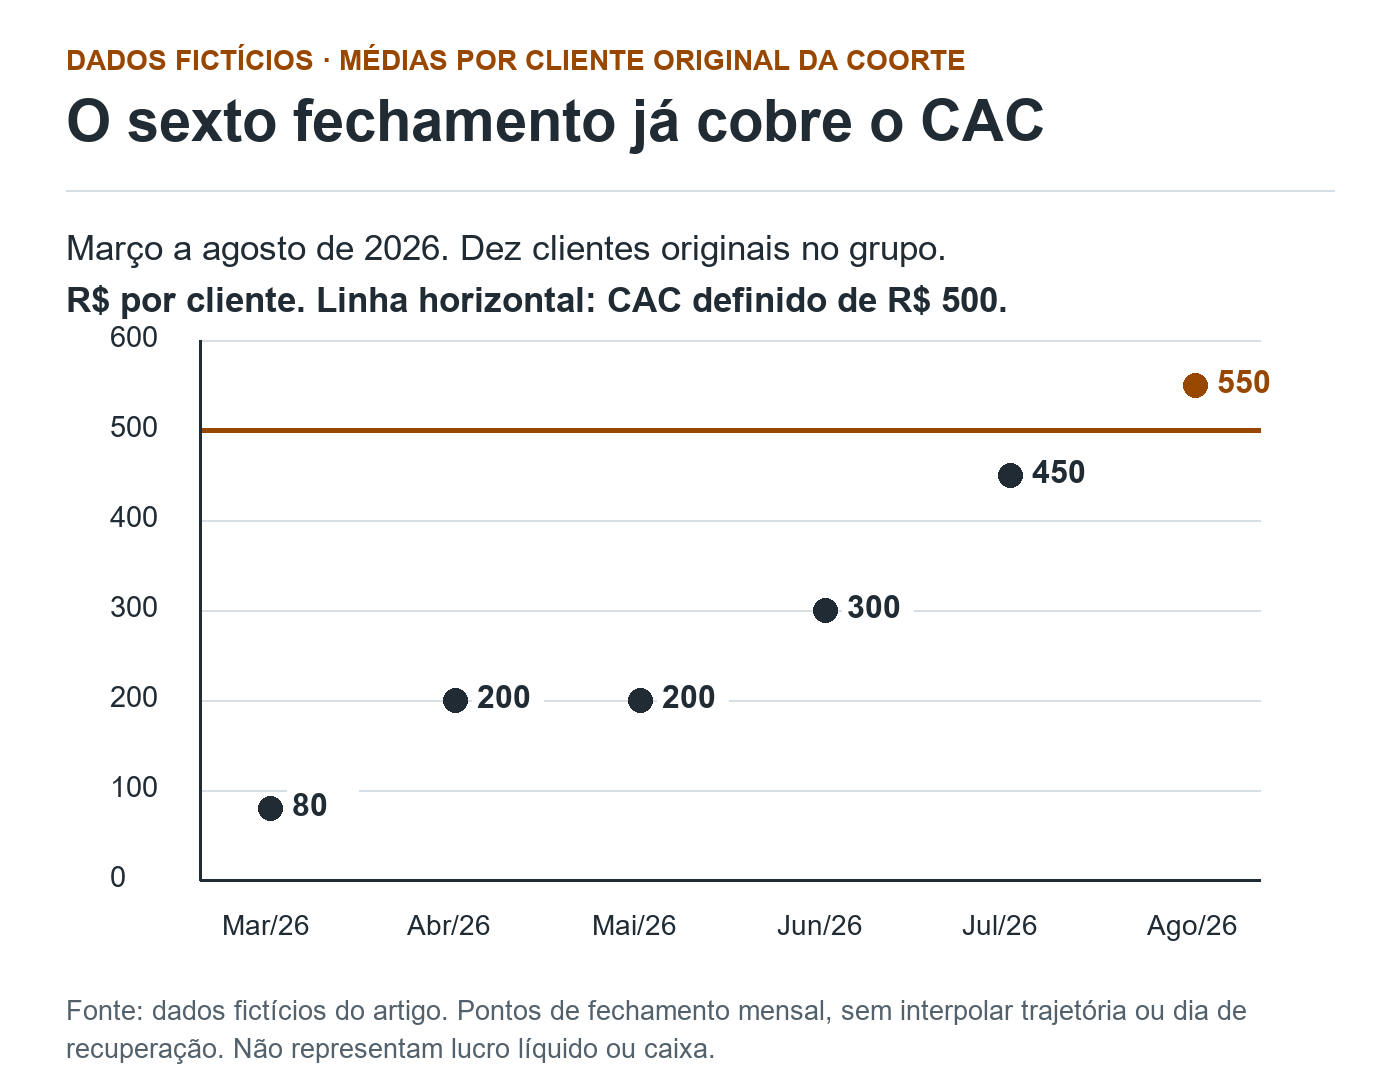
Recorte e unidade fictícios
Março a agosto de 2026. Média em R$ por cliente original da coorte de dez clientes. CAC definido: R$ 500 por cliente.
Acumulados dos quatro primeiros fechamentos
Março: R$ 80. Abril: R$ 200. Maio: R$ 200, com margem do mês igual a zero. Junho: R$ 300.
Quinto e sexto fechamentos
Julho: R$ 450, ainda R$ 50 abaixo do CAC. Agosto: R$ 550, primeiro fechamento que cobre os R$ 500.
Limite da leitura
Os fechamentos não identificam o dia exato de recuperação dentro do mês. Custos definidos no exemplo; não há lucro líquido nem fluxo de caixa demonstrados.
Descrição da figura
O gráfico apresenta valores fictícios em reais por cliente original de uma coorte de dez clientes. No eixo horizontal estão os fechamentos de março a agosto de 2026; o eixo vertical vai de zero a seiscentos reais, na mesma escala. Os pontos são março oitenta, abril duzentos, maio duzentos, junho trezentos, julho quatrocentos e cinquenta e agosto quinhentos e cinquenta. Uma linha horizontal marca o CAC definido de quinhentos reais por cliente. Julho permanece cinquenta reais abaixo do custo; agosto o supera em cinquenta reais. O sexto fechamento é o primeiro em que a margem acumulada cobre o CAC. Os pontos não estão conectados e não informam um dia exato de recuperação. Os dados e custos são fictícios, sem lucro líquido ou fluxo de caixa demonstrados.
No primeiro mês, R$ 200 − R$ 120 = R$ 80. Ao fim do segundo, o acumulado é R$ 80 + R$ 120 = R$ 200. No terceiro, receita e custos se igualam em R$ 100; a margem é zero e o acumulado continua em R$ 200. O mês permanece na sequência.
Ao fim do quinto mês, o acumulado chega a R$ 450, ainda R$ 50 abaixo do CAC de R$ 500. Ao fim do sexto, R$ 450 + R$ 100 = R$ 550. Esse é o primeiro fechamento mensal do exercício em que o acumulado supera o custo inicial.
Informe a resolução que os dados permitem
A conclusão adequada é: “o CAC foi coberto até o fechamento do sexto mês, segundo os custos e a base definidos”. A tabela mensal não identifica o dia exato em que os R$ 500 foram alcançados. Não distribua os R$ 100 do sexto mês uniformemente pelos dias sem uma premissa explícita ou registros que sustentem essa distribuição.
O gráfico usa pontos de fechamento, sem uma linha que invente o percurso dentro de cada mês. No quinto fechamento há R$ 450; no sexto, R$ 550. O desenho preserva a diferença entre saber os dois valores e conhecer o instante exato de recuperação.
No grupo completo, R$ 550 por cliente original equivalem a R$ 5.500 de margem acumulada definida. Comparados aos R$ 5.000 de aquisição, restam R$ 500 nesse recorte. Isso não demonstra lucro líquido da empresa: outros gastos e condições ainda podem precisar de análise.
Use a divisão por uma margem fixa como hipótese identificada
Se escolhêssemos os R$ 120 do segundo mês como margem constante, a divisão seria R$ 500 ÷ R$ 120, aproximadamente 4,17 meses. Essa conta descreve uma hipótese de R$ 120 a cada mês. Ela não reproduz a sequência observada no exemplo, que inclui um mês de margem zero e valores diferentes depois.
No fechamento do quarto mês da sequência, há apenas R$ 300 acumulados. Não declare recuperação já realizada com base numa aproximação que adotou outro comportamento mensal. Separe projeção, hipótese e acompanhamento dos valores definidos.
Preserve a base original ao acompanhar a coorte
Uma coorte reúne clientes com um marco de entrada definido. Se comparar grupos, alinhe a idade de acompanhamento e a regra de custos. Um grupo acompanhado por seis meses não deve ser comparado a outro com apenas dois como se ambos já tivessem o mesmo tempo para recuperar a aquisição.
O guia de conversão por coorte mostra a diferença entre calendário e idade do registro em outro indicador. Aqui, a unidade são clientes e a pergunta é recuperação do CAC. Não transporte a contagem de oportunidades daquele roteiro para o denominador desta conta.
Se houver cancelamento numa base real, mantenha o histórico e a composição do grupo original identificáveis. Retirar quem deixou de comprar pode melhorar artificialmente uma média calculada só sobre sobreviventes. A definição de receitas, custos e denominador precisa esclarecer como cada situação entra na análise.
Registre ausência de recuperação e dados ainda faltantes
Se a observação terminasse em julho, a conclusão seria “CAC ainda não coberto até o quinto fechamento, com R$ 450 acumulados”. Não seria payback zero nem prova de que nunca haverá recuperação. O período seguinte ainda não teria sido observado naquele corte.
Um mês com margem conhecida igual a zero deve aparecer como zero. Um custo não informado é uma pendência, não um custo zero. Se a margem for negativa, preserve o sinal e reduza o acumulado, em vez de excluir o mês para antecipar a recuperação.
Se aparecer uma correção de receita ou custo, recalcule os meses afetados e registre a versão. Diferencie valor reconhecido na análise de margem das datas de caixa. Parcelamentos e atrasos podem exigir outro acompanhamento para saber quando o dinheiro entrou e saiu.
Modelo para conferir recuperação do CAC
Grupo e marco de entrada:
Unidade de cliente e quantidade original:
Custos de aquisição e CAC definidos:
Período e fechamento de cada observação:
Receitas e custos considerados por mês:
Margem em reais e regra de alocação:
Base usada para média por cliente:
Margem acumulada e comparação com o CAC:
Primeiro fechamento que cobre o custo, se observado:
Limite temporal: mês, dia ou outro detalhe disponível:
Cancelamentos, devoluções, valores negativos e correções:
Dados ausentes e responsáveis pela conferência:
Diferença para lucro líquido e fluxo de caixa:
Versão do cálculo e próxima revisão:
Perguntas frequentes sobre payback do CAC com margem variável
Posso usar a margem de um único mês para declarar recuperação?
Uma divisão por margem fixa representa essa hipótese. Quando os valores variam, confira a sequência e o acumulado antes de declarar que o CAC já foi coberto.
O mês com margem zero sai da contagem?
Não. No exemplo, o terceiro mês continua na sequência e o acumulado permanece em R$ 200. Excluir o mês mudaria o prazo apresentado.
A tabela mensal permite informar o dia exato da recuperação?
Não por si só. Ela mostra os valores nos fechamentos. Um dia ou fração de mês exige registros mais detalhados ou uma hipótese explícita, sem apresentá-la como observação.
Cobrir o CAC significa que a empresa teve lucro e recebeu o dinheiro?
Não. A conclusão depende dos custos considerados e da base de margem. Lucro líquido e fluxo de caixa exigem suas próprias informações e critérios.
Se os indicadores precisam de uma definição comum entre marketing e financeiro, converse conosco sobre a organização da análise de aquisição. Podemos ajudar a delimitar registros, perguntas e responsabilidades da conferência.
Citar este conteúdo
Maikon Richardson. Payback do CAC: como conferir a recuperação com margem variável. MAIKON.biz, 26/10/2026. Disponível em: https://maikon.biz/payback-cac-margem-variavel-acumulado/
Última alteração registrada no WordPress: .
Pergunta dupla na pesquisa: como separar duas avaliações
Taxa de abertura de e-mail: como interpretar sem confundir com leitura
Taxa de conclusão: como reunir turmas de tamanhos diferentes