Para conciliar receitas de campanhas, compare os relatórios com uma base de pedidos únicos antes de somar valores atribuídos. Um mesmo pedido pode aparecer em mais de um relatório. A soma dos painéis, por si, não demonstra receita adicional nem identifica quanto cada canal causou de vendas.
A conciliação proposta aqui organiza três leituras: o valor informado por cada relatório, os pedidos que você consegue vincular a esses registros e o total de vendas da base operacional. Elas precisam ter nomes próprios. A finalidade é explicar diferenças e registrar o que continua sem comprovação.
O guia de ROAS apresenta o cálculo e a relação com a margem. Este satélite cuida da base de receita que chega à análise: como comparar registros, evitar somas repetidas e documentar limitações.
Separe atribuição, duplicidade de evento e pedido único
Atribuição é a distribuição de crédito por uma ação entre pontos de contato, conforme uma regra ou modelo. A documentação de atribuição do Google Analytics explica essa lógica. Um valor creditado por um modelo é uma leitura de mensuração. Não deve ser convertido automaticamente em prova de venda que só existiu por causa daquele anúncio.
Uma duplicidade técnica é outro problema: a mesma compra pode disparar o evento mais de uma vez. Já a sobreposição entre relatórios ocorre quando a análise reúne registros que se referem ao mesmo pedido. Eliminar um disparo repetido dentro de uma ferramenta não resolve, sozinho, a conciliação entre bases diferentes.
| Situação | O que conferir | O que a conferência não demonstra |
|---|---|---|
| Mesmo evento enviado mais de uma vez | Identificador e regras de tratamento na ferramenta | Que os relatórios de outras plataformas foram conciliados. |
| Mesmo pedido relacionado a dois relatórios | Vínculo disponível, pedido único e critérios de cada base | Qual canal causou a venda ou merece todo o crédito. |
| Total de um painel diferente do sistema de pedidos | Período, data usada, moeda, estados e componentes do valor | Que uma das ferramentas esteja errada apenas por divergir. |
Prepare bases que possam ser comparadas
Escolha o período e a data que determinam a entrada na conta: pedido criado, pagamento aprovado ou outro evento definido. Anote também a referência temporal usada pelo painel. Um relatório que agrupa crédito pela data da interação não equivale automaticamente a uma lista de pagamentos daquele mês.
Defina moeda, fuso horário, estados dos pedidos e composição do valor. Confira se frete, descontos, devoluções e cancelamentos estão incluídos. Uma base de vendas aprovadas e outra de pedidos criados, incluindo os não pagos, respondem a perguntas diferentes. Documente as diferenças antes de calcular o que pareceria uma discrepância.
Use um código de pedido estável e uma fonte responsável pelo seu estado. Não substitua o identificador por nome, telefone ou e-mail do cliente. Duas compras da mesma pessoa são dois pedidos; dois registros do mesmo pedido continuam sendo uma venda. Restrinja o acesso ao que for necessário para a tarefa.
Confira se existe um vínculo por pedido antes de cruzar
A existência de um identificador na implementação não garante que o painel o disponibilize para exportação. O Google Ads informa que os IDs de transação não são relatados na plataforma. Portanto, este roteiro não pressupõe uma coluna de pedidos disponível em qualquer exportação de anúncios.
Para fazer o cruzamento individual, você precisa de registros internos adequados, com vínculos efetivamente disponíveis e acesso autorizado. Se tem apenas totais agregados, registre a diferença entre as bases e as configurações. Não invente correspondências para completar uma planilha.
Data e valor iguais podem ocorrer em pedidos diferentes. Usar apenas essa coincidência como confirmação pode juntar duas vendas legítimas. Quando faltar evidência suficiente, classifique o vínculo como não confirmado e mantenha a limitação perto do resultado.
Exemplo: R$ 800 somados, R$ 600 em pedidos únicos
Exemplo fictício: de 1º a 30 de setembro de 2026, uma loja teve quatro pedidos pagos, sem cancelamentos ou devoluções, totalizando R$ 1.000 em vendas. Os valores usam o mesmo critério, com frete separado, sem cálculo de margem ou impostos. Para ensinar o procedimento, supomos que registros internos autorizados permitem identificar quais pedidos aparecem nos relatórios genéricos A e B.
| Pedido | Valor | Relatório A | Relatório B |
|---|---|---|---|
| P01 | R$ 100 | Sim | Não |
| P02 | R$ 200 | Sim | Sim |
| P03 | R$ 300 | Não | Sim |
| P04 | R$ 400 | Não | Não |
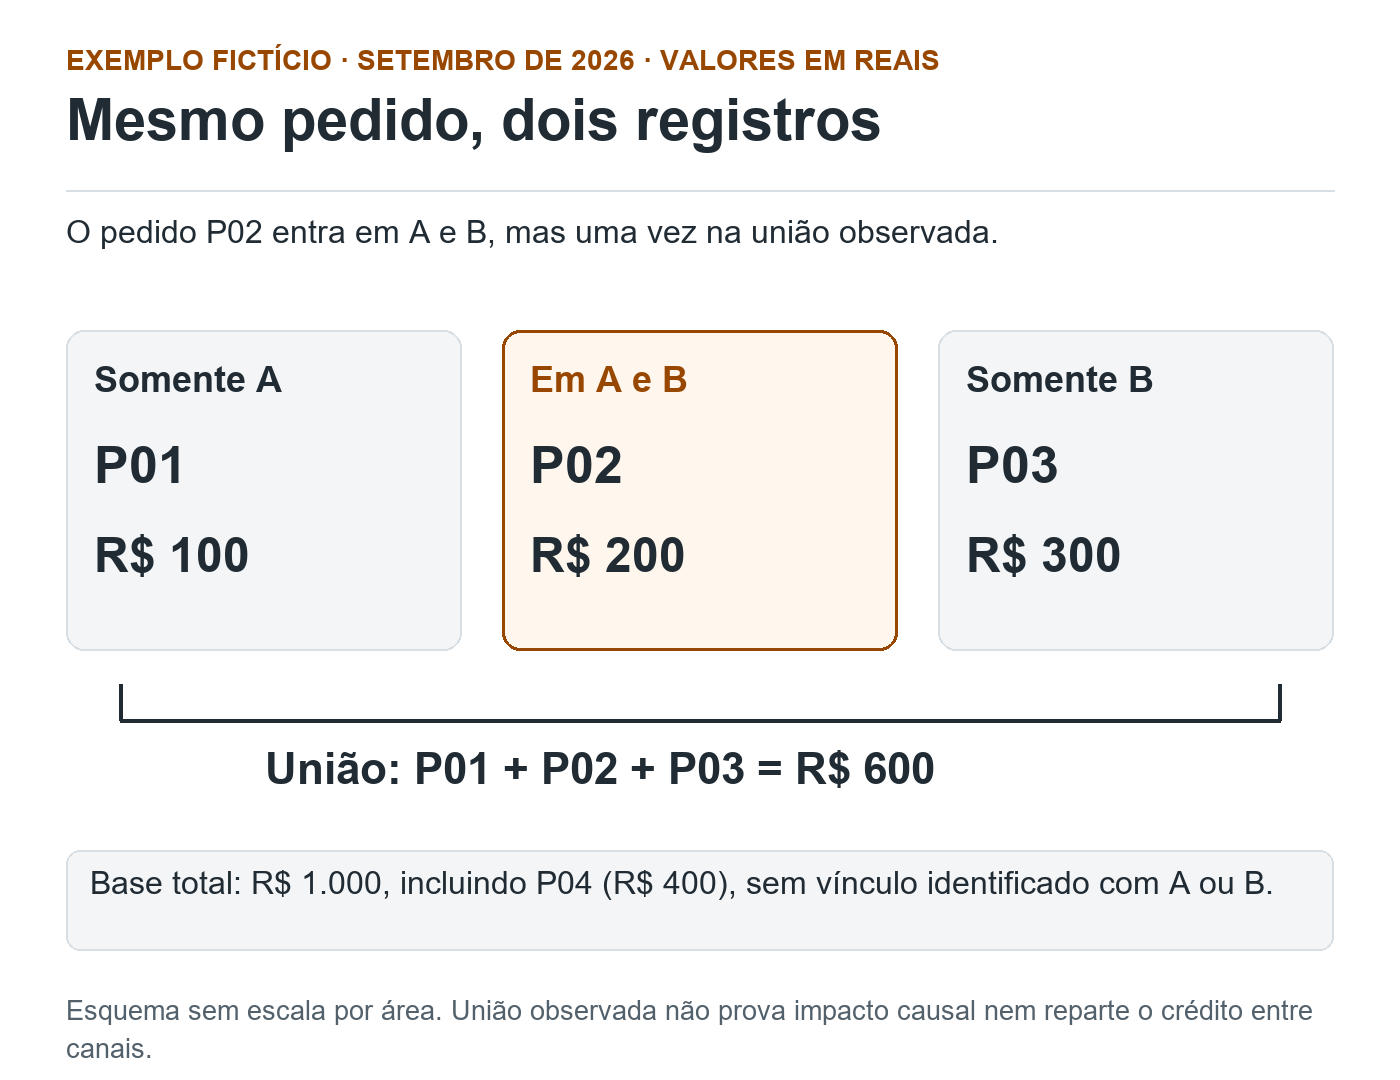
Somente A: P01
R$ 100, contado uma vez na união.
Em A e B: P02
R$ 200, contado uma vez na união, embora apareça nos dois relatórios.
Somente B: P03
R$ 300, contado uma vez na união.
União observada: R$ 600
P01 + P02 + P03. Não é prova de impacto causal ou repartição de crédito.
Base operacional: R$ 1.000
Inclui P04, R$ 400, sem vínculo identificado com A ou B. Essa ausência não prova origem orgânica.
Descrição da figura
No exemplo fictício de setembro de 2026, A contém P01, de 100 reais, e P02, de 200 reais: total de 300 reais. B contém P02, de 200 reais, e P03, de 300 reais: total de 500 reais. Somar 300 e 500 repete os 200 reais de P02. A união observada conta P01, P02 e P03 uma vez e soma 600 reais. O total operacional é 1.000 reais porque também inclui P04, de 400 reais, sem vínculo identificado com A ou B. Os blocos não são proporcionais a valores. O esquema não prova causalidade, origem orgânica de P04 ou como repartir o crédito.
O relatório A soma P01 e P02: R$ 100 + R$ 200 = R$ 300. O B soma P02 e P03: R$ 200 + R$ 300 = R$ 500. Somá-los sem conferir produz R$ 800, com os R$ 200 de P02 presentes duas vezes.
Contando cada pedido vinculado uma vez, a união observada é P01 + P02 + P03: R$ 100 + R$ 200 + R$ 300 = R$ 600. A conferência equivalente é R$ 300 + R$ 500 − R$ 200 = R$ 600. A subtração só é possível porque o exemplo fornece a sobreposição comprovada.
O total operacional continua R$ 1.000, incluindo P04, de R$ 400. Esse pedido não tem vínculo identificado com A ou B nos dados do exemplo. Não o classifique como orgânico apenas por estar ausente dos dois relatórios. Ausência de vínculo não explica como a venda aconteceu.
Os R$ 600 também não são uma medida de impacto incremental. Eles descrevem o valor dos pedidos únicos vinculados no exercício. Para dividir crédito entre A e B seria preciso escolher e declarar outro critério de atribuição; este roteiro não decide essa repartição.
Não confunda a planilha com a correção da implementação
Na ferramenta, o tratamento técnico precisa seguir a documentação correspondente. O Google Ads descreve a deduplicação de envios para a mesma ação de conversão e o mesmo ID. O identificador deve variar entre pedidos; reutilizar um valor fixo pode reduzir indevidamente a contagem.
No GA4, a orientação sobre IDs de transação delimita a deduplicação ao contexto descrito para compras em fluxos da Web, com o mesmo usuário e identificador. Essa regra não deve ser transferida automaticamente a aplicativos ou a outras ferramentas. Também não substitui a revisão dos dados que chegaram à análise.
Se houver suspeita de disparos repetidos, registre a hipótese e encaminhe a verificação para quem mantém a mensuração. A conciliação de registros não implanta tags, não corrige integrações por conta própria e não autoriza apagar eventos históricos para fazer o total parecer correto.
Documente o fechamento e as diferenças não resolvidas
Modelo para adaptar
Período, moeda, fuso e data de referência:
Fonte operacional e responsável pelo estado do pedido:
Estados incluídos e excluídos:
Regra de frete, descontos, cancelamentos e devoluções:
Relatórios de origem, versões e filtros:
Modelo e janela de atribuição, quando informados:
Identificador e vínculo disponíveis, com origem da evidência:
Pedido | valor | presença em A | presença em B | estado do vínculo
Total original por relatório:
Pedidos únicos vinculados e valor da união observada:
Pedidos sem vínculo identificado:
Diferenças de critério e pendências:
Conferência de amostra e responsável pela revisão:
Antes de apresentar o fechamento, acompanhe alguns pedidos da fonte operacional até o cruzamento e faça o caminho inverso. Confira se P02, no exemplo, aparece nos dois relatórios e uma só vez na união. Verifique também se pedidos sem vínculo permanecem no total operacional. Esse teste revela tanto repetição quanto exclusão indevida.
Quando só houver agregados, entregue os totais com seus critérios e a pendência do vínculo individual. Uma diferença explicada parcialmente ainda pode orientar a próxima investigação. Ela não precisa virar um número conciliado artificialmente para caber no relatório.
Perguntas frequentes sobre conciliação de receitas
Posso somar a receita de duas plataformas de anúncios?
Não use essa soma como receita única sem conferir sobreposição e critérios. Um pedido pode aparecer em mais de um relatório. Preserve os totais de origem e compare com uma base operacional definida.
Enviar um ID de transação já concilia todas as plataformas?
Não. O identificador pode participar do tratamento de eventos na ferramenta, conforme suas regras. Ele não cria automaticamente um relatório conjunto de pedidos nem resolve a distribuição de crédito entre plataformas.
Consigo exportar os IDs de transação do Google Ads para fazer o cruzamento?
A documentação consultada informa que esses IDs não são relatados no Google Ads. O cruzamento individual depende de registros e vínculos adequados que estejam efetivamente disponíveis. Não presuma essa coluna em qualquer exportação.
O que fazer quando só tenho valores agregados?
Compare e documente período, moeda, data de referência, estados e regras dos valores. Registre que a sobreposição individual não foi determinada. Não deduza pedidos iguais apenas por coincidência de data e valor.
A união dos pedidos vinculados prova a receita gerada pelos anúncios?
Não. Ela é uma conferência de registros disponíveis, com cada pedido contado uma vez. Não demonstra causalidade ou impacto incremental e não define como repartir o crédito entre canais.
Para organizar o fechamento de campanhas e os critérios dos indicadores, converse conosco sobre sua rotina de análise. Podemos ajudar a definir bases e responsabilidades, distinguindo orientação, implantação da mensuração e acompanhamento.
Citar este conteúdo
Maikon Richardson. Como conciliar receitas de campanhas sem somar pedidos repetidos. MAIKON.biz, 25/10/2026. Disponível em: https://maikon.biz/conciliar-receitas-campanhas-pedidos/
Última alteração registrada no WordPress: .
Padrão UTM: como nomear campanhas e conferir links no GA4
Análise de cohort: o que é e como acompanhar
Feedback e avaliação no treinamento: critérios e prática