Para calcular o LTV, defina primeiro se você quer observar receita acumulada ou estimar valor com margem ao longo do relacionamento. A fórmula depende do modelo de compra, do período e dos dados disponíveis. Somar vendas não revela automaticamente o lucro líquido de um cliente.
Ao acompanhar compradores de cursos, a primeira compra mostra apenas parte do relacionamento. Eles podem voltar depois, e os custos de entrega, atendimento e aquisição precisam ser considerados conforme a análise.
Neste guia, explicamos histórico, projeção e receita recorrente e mostramos como organizar os dados. Os cenários, valores, margens e taxas dos exemplos são fictícios.
O que é LTV e qual valor está sendo calculado
LTV significa Lifetime Value, também chamado de Customer Lifetime Value, CLV ou CLTV. O indicador trata do valor associado ao relacionamento com um cliente. Pode descrever o histórico observado ou uma estimativa futura, conforme a metodologia. Por isso, o nome sozinho não explica o número.
| Leitura | O que considera | Como apresentar |
|---|---|---|
| Receita acumulada observada | Compras registradas até um horizonte definido | Receita por cliente em 12 meses, por exemplo |
| LTV de receita projetado | Hipóteses de valor, frequência e duração | Estimativa de receita, com premissas |
| LTV ajustado à margem | Receita e custos definidos no método | Informar qual margem foi usada |
| Lucro líquido | Demais receitas, custos e despesas aplicáveis | Exige apuração própria, além do LTV simplificado |
Se um cliente comprou R$ 1.000 em cursos, esse é o valor de receita registrado no histórico. Para avaliar o resultado, precisamos considerar os custos. Para estimar compras futuras, precisamos de premissas próprias.
Um cálculo ajustado à margem bruta desconta os custos considerados nessa margem. Ainda assim, não equivale ao lucro líquido depois de aquisição, despesas operacionais e outros itens. Defina a classificação de receitas e custos com a área financeira para manter a análise consistente.
Como calcular o valor observado por grupo de clientes
Uma forma prática de começar é acompanhar uma coorte: um grupo definido pelo mesmo momento de entrada, como o mês da primeira compra. A Stripe descreve a análise por coortes e a diferença entre histórico e previsão. O grupo permite observar a evolução sem misturar clientes de idades diferentes.
Considere uma coorte fictícia de 100 clientes que fizeram a primeira compra no mesmo mês. Todos completaram 365 dias de observação. Os valores abaixo agrupam as receitas por tempo desde a primeira compra.
| Tempo desde a primeira compra | Receita do grupo | Receita acumulada |
|---|---|---|
| Dias 0 a 30 | R$ 50.000 | R$ 50.000 |
| Dias 31 a 180 | R$ 20.000 | R$ 70.000 |
| Dias 181 a 365 | R$ 15.000 | R$ 85.000 |
A receita acumulada média em 365 dias é R$ 85.000 ÷ 100 = R$ 850 por cliente da coorte. O denominador continua sendo o grupo original de 100 compradores. Quem não fez outra compra permanece na conta com a receita que efetivamente gerou.
Se apenas 40 pessoas voltaram a comprar, dividir R$ 85.000 por 40 responderia a outra pergunta e aumentaria artificialmente o valor médio do grupo original. Registre separadamente quantas recompraram e quanto cada segmento gerou.
Suponha também R$ 34.000 de custos classificados no cálculo de margem bruta desse exemplo. O resultado bruto acumulado seria R$ 85.000 − R$ 34.000 = R$ 51.000, ou R$ 510 por cliente. A margem bruta ilustrativa seria 60%. Esses R$ 510 ainda não são lucro líquido.
Chame esse resultado pelo seu horizonte: receita ou resultado bruto observado em 365 dias. O grupo pode continuar comprando depois. Não trate uma janela de um ano como prova de que toda a vida do relacionamento já foi observada.
Fórmula de LTV para compras repetidas
A Shopify apresenta uma estimativa de receita baseada em ticket médio, frequência e duração. A frequência e o tempo precisam usar unidades compatíveis. Compras por ano devem ser multiplicadas por anos; compras por mês, por meses.
Em um cenário fictício, o ticket médio é R$ 300, a frequência é de duas compras por ano e a duração estimada é de três anos. Logo, R$ 300 × 2 × 3 = R$ 1.800 de receita estimada por cliente. Com margem bruta de 60% no mesmo cenário, o valor ajustado é R$ 1.080.
Essas premissas precisam de evidência. Três anos não devem ser escolhidos apenas porque melhoram a projeção. Clientes ainda ativos têm duração incompleta; olhar apenas a diferença entre primeira e última compra não confirma que o relacionamento terminou.
O ticket médio de uma base pode ser calculado por receita de pedidos válidos ÷ quantidade desses pedidos. Já a frequência por cliente no período pode usar pedidos ÷ clientes compradores únicos. Defina tratamento de descontos, cancelamentos, devoluções e impostos para não cruzar bases diferentes.
Há duas formas equivalentes de escrever o exemplo: R$ 300 × duas compras anuais × três anos, ou R$ 300 × seis compras totais esperadas. Se você já usou seis compras para toda a relação, não multiplique novamente por três anos.
Da mesma forma, receita média por cliente por ano já inclui a frequência daquele ano. Multiplicá-la de novo por compras anuais contaria o mesmo componente duas vezes. Confira a unidade escrita ao lado de cada número antes de fazer a conta.
LTV em receita recorrente: fórmula e limites
Para negócios de assinatura, existe uma aproximação com receita média por conta e churn de clientes. O guia da Stripe explica a relação entre duração esperada e inverso do churn sob hipóteses simplificadoras. Ela não deve ser aplicada automaticamente a cursos avulsos ou projetos com fim combinado.
Imagine uma empresa fictícia de assinatura com receita mensal média de R$ 1.000 por conta, margem bruta de 70% e churn mensal de clientes de 5%. A aproximação é R$ 1.000 × 0,70 ÷ 0,05 = R$ 14.000 por conta.
O modelo supõe estabilidade dos valores e do comportamento de saída. Não representa uma promessa de recebimento. O material da ChartMogul destaca limites relacionados a variação do churn, expansão e contração. Examine essas condições antes de usar uma única taxa para toda a base.
Hipóteses que alteram a estimativa
| Hipótese de churn mensal | Conta ilustrativa | Estimativa com margem |
|---|---|---|
| 2% | R$ 1.000 × 0,70 ÷ 0,02 | R$ 35.000 |
| 5% | R$ 1.000 × 0,70 ÷ 0,05 | R$ 14.000 |
| 10% | R$ 1.000 × 0,70 ÷ 0,10 | R$ 7.000 |
A tabela é uma análise de sensibilidade, mantendo as outras hipóteses iguais. Ela mostra quanto o resultado depende da taxa escolhida. Não prevê que a empresa conseguirá reduzir cancelamentos para 2%, nem que o valor calculado se realizará.
Com churn igual a zero, essa divisão não produz uma estimativa utilizável. Um mês sem cancelamentos não demonstra duração infinita. Também não use churn líquido de receita negativo nessa fórmula: expansão de receita e perda de clientes são medidas diferentes.
Confira a metodologia dos relatórios. A documentação do relatório da ChartMogul usa receita média por conta e uma média móvel de churn. Esse resultado não corresponde automaticamente à versão com margem apresentada acima. Números com o mesmo nome podem seguir regras diferentes.
Como organizar o cálculo do LTV em 6 passos
1. Defina a decisão e o grupo
Defina a decisão: acompanhar recompras, revisar uma oferta ou avaliar aquisição. Compradores de cursos e clientes de consultoria podem ter dinâmicas diferentes. Recomendamos separar esses modelos antes de comparar médias.
2. Escolha a medida e o horizonte
Informe se o cálculo é observado ou projetado, baseado em receita ou ajustado à margem. Defina a janela, como 90, 180 ou 365 dias desde a primeira compra. Para comparar coortes, use a mesma idade de acompanhamento.
3. Reúna e confira os registros
Use identificador de cliente, data, pedido ou contrato, valor e situação da transação. Confira cadastros duplicados e compras em canais diferentes. Uma empresa com vários contatos não deve virar vários clientes por acidente se a unidade de análise for a conta.
O CRM pode guardar o contexto comercial, enquanto o sistema de vendas ou financeiro registra os valores confirmados. Confira como a oportunidade ganha é conciliada com a venda e o recebimento.
4. Calcule e documente as premissas
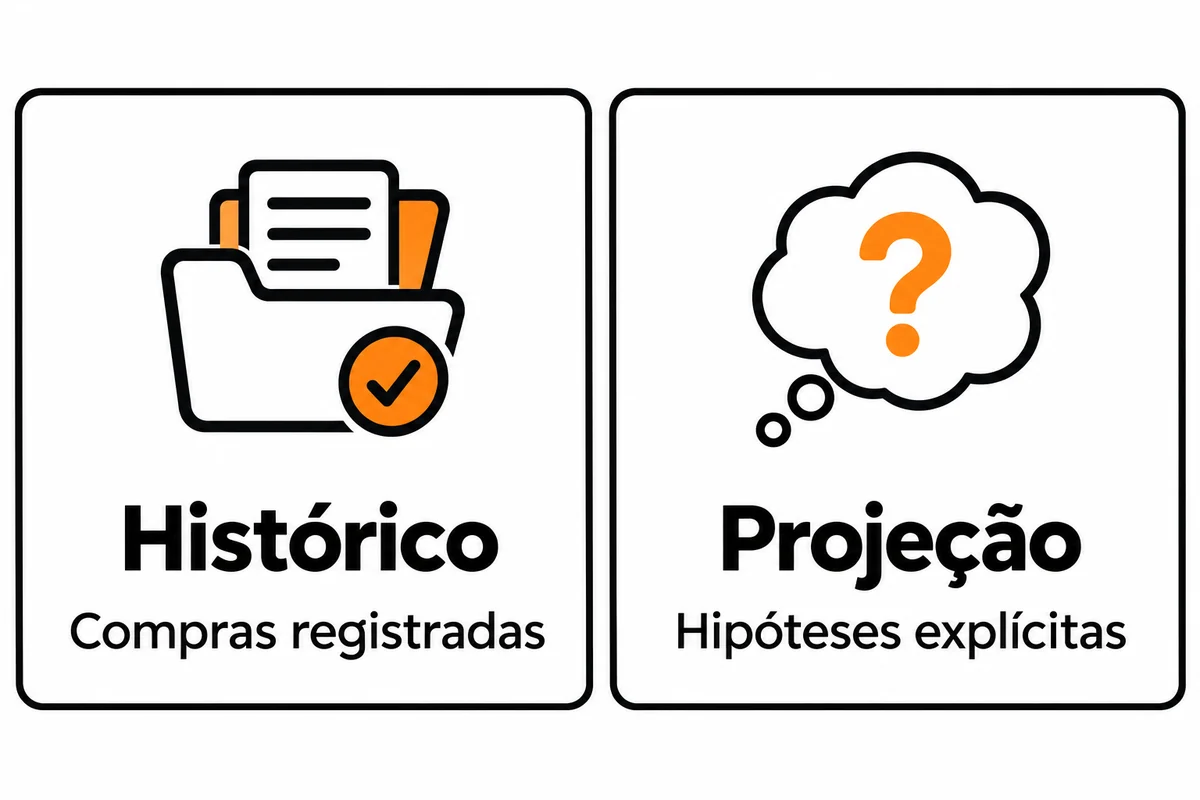
Registre fórmula, fontes, unidades, custos incluídos e tratamento de devoluções. Se usar projeção, identifique o que veio do histórico e o que é hipótese. Mantenha uma versão da análise para que a equipe consiga explicar uma mudança no resultado.
5. Compare grupos e cenários com cuidado
Observe oferta, canal de aquisição e período de entrada quando os registros permitirem. Não compare 12 meses de um grupo com três meses de outro como se tivessem a mesma oportunidade de compra. Mostre o tamanho de cada grupo e evite conclusões amplas com poucos clientes.
6. Transforme a análise em uma ação
Escolha uma hipótese verificável: corrigir um acesso, revisar uma promessa comercial ou melhorar a passagem para atendimento. Defina responsável e evidência de acompanhamento. Depois, avalie receita, margem, custos e experiência; aumentar apenas o número projetado não demonstra melhoria real.
Como comparar LTV e CAC sem perder a margem
O CAC representa o custo de aquisição por cliente conforme os gastos e critérios definidos. Para compará-lo ao LTV, mantenha grupo e método coerentes. Uma campanha recente pode ter custos registrados agora, enquanto a receita do grupo ainda está sendo observada.
Retome a coorte fictícia com receita de R$ 850 e resultado bruto de R$ 510 por cliente em 365 dias. Se o CAC desse grupo for R$ 200, a relação baseada em receita será 850 ÷ 200 = 4,25. Já a relação baseada no resultado bruto será 510 ÷ 200 = 2,55.
A receita é a mesma, mas a base da comparação muda. Depois de descontar os R$ 200 de aquisição do resultado bruto ilustrativo, restam R$ 310 por cliente antes dos demais itens não incluídos. Esse restante não deve ser anunciado como lucro líquido.
A referência de 3:1 aparece em materiais de mercado, mas não é uma regra universal de aprovação. Margem, risco, despesas, prazo e caixa alteram a decisão. Também não conclua que reduzir CAC aumenta o LTV de receita: o custo de aquisição muda a economia da relação, enquanto a fórmula de receita permanece a mesma.
LTV projetado não paga as contas de hoje
Acompanhe quando o valor entra e quando os custos saem. O guia da Stripe ressalta o descompasso entre aquisição no início e receitas posteriores. Um relacionamento estimado como valioso pode exigir recursos antes de recuperar o investimento inicial.
Em um exemplo simplificado, R$ 600 de CAC e R$ 150 de contribuição disponível por mês levariam quatro meses para acumular o mesmo valor, sem atrasos ou outros movimentos. Se a contribuição variar, acompanhe a soma real por período. Não deduza o prazo de recuperação apenas da relação LTV/CAC.
Para horizontes longos, a análise pode precisar considerar valor do dinheiro no tempo e risco. O cálculo simples deste artigo não faz esse ajuste. Escolha a complexidade conforme a decisão e a qualidade dos registros, em vez de apresentar precisão que os dados não sustentam.
Melhorias que podem aumentar o valor da relação
| Hipótese de melhoria | Exemplo de aplicação | Evidência para acompanhar |
|---|---|---|
| Entrega mais clara | Revisar a orientação inicial de um curso | Acesso, dúvidas e custos de atendimento |
| Oferta adequada | Sugerir formação coerente com o objetivo declarado | Compra confirmada, devolução e margem |
| Continuidade de atendimento | Registrar contexto e responsável pela próxima ação | Pendências e novos contatos |
| Menos retrabalho | Revisar uma automação com falha de encaminhamento | Ocorrências, tempo e custo |
| Aquisição mais alinhada | Ajustar promessa e qualificação comercial | Comportamento das coortes e CAC |
O pós-venda e o Customer Success ajudam a organizar entrega e acompanhamento. Para investigar dificuldades percebidas, use CES. Já o NPS trata da probabilidade declarada de recomendação, sem comprovar retenção ou compra futura.
Uma oferta adicional pode aumentar receita e também ampliar custos, descontos ou devoluções. Avalie adequação e margem. Recomendamos outro curso quando ele atende à necessidade informada, acompanhando também a experiência e os custos da entrega.
Ferramentas e IA para apoiar a análise
Uma planilha pode organizar o primeiro acompanhamento, desde que permita conferir transações e critérios. RD Station CRM pode apoiar contexto e origem comercial; RD Station Marketing, comunicação e segmentação; RD Conversas, continuidade de atendimento. Confira integrações e plano antes de presumir cálculo nativo de LTV.
A segmentação comercial e a análise financeira por clientes têm finalidades diferentes. Preserve a distinção entre lead e comprador. A automação pode apoiar comunicação pertinente, com regras para frequência e interrupção.
A IA pode ajudar a conferir campos, sugerir agrupamentos e explicar diferenças entre versões do relatório. Revise os cálculos com os registros de origem. Não permita que ela invente compras, complete margens ausentes ou apresente previsões individuais como certeza.
Erros que distorcem o cálculo do LTV
- Chamar soma de receitas ou margem bruta de lucro líquido.
- Multiplicar frequência ou duração duas vezes na mesma fórmula.
- Misturar taxas mensais com receitas anuais ou usar 5 no lugar de 0,05.
- Excluir do grupo original quem não voltou a comprar.
- Tratar ausência de recompra em curso avulso como cancelamento de assinatura.
- Aplicar divisão por churn zero ou churn líquido de receita negativo.
- Comparar coortes com tempos de observação diferentes.
- Definir o investimento apenas pela relação LTV/CAC, sem avaliar caixa e custos.
Perguntas frequentes sobre LTV
O que significa LTV?
Significa Lifetime Value, ou valor do relacionamento com o cliente ao longo do tempo. Informe se o indicador representa receita observada, projeção ou valor ajustado a uma margem definida.
Como calcular o LTV para compras repetidas?
Uma estimativa de receita multiplica ticket médio por frequência de compra e duração, usando períodos compatíveis. Se o número de compras já cobrir toda a relação, não multiplique novamente pelo tempo.
LTV é igual a lucro líquido?
Não automaticamente. Uma fórmula de receita não desconta custos. Uma versão com margem bruta ainda precisa considerar aquisição e demais itens aplicáveis para avaliar o resultado líquido.
Posso calcular LTV com churn zero?
A fórmula que divide pelo churn não funciona com zero. Um período sem cancelamentos também não prova duração infinita. Use histórico em uma janela definida ou outro modelo adequado aos dados.
Qual é a relação ideal entre LTV e CAC?
Não há um valor universal. Confira se o LTV usa receita ou margem, compare o mesmo grupo e avalie custos, risco e prazo de recuperação. A referência de 3:1 não garante viabilidade.
Como acompanhar LTV quando a empresa tem pouco histórico?
Comece com receita e custos observados por grupo em um horizonte explícito. Separe hipóteses de fatos e atualize a análise conforme as coortes amadurecem, sem prometer uma previsão de toda a relação.
Use o cálculo para escolher uma melhoria concreta
Selecione um grupo, confira os registros e apresente valor, horizonte e método juntos. Depois, escolha uma melhoria que possa ser acompanhada em receita, margem e experiência. Uma análise explicável ajuda a equipe a decidir e revisar as próprias hipóteses.
Se você precisa organizar aquisição e relacionamento, conheça nossa consultoria de marketing, vendas e IA. Podemos avaliar prioridades e formas de acompanhar o processo. Explore também nossos cursos online e as técnicas de retenção conforme o objetivo da sua empresa.
Citar este conteúdo
Maikon Richardson. Como calcular o LTV: receita, margem e exemplos. MAIKON.biz, 04/09/2021. Disponível em: https://maikon.biz/como-calcular-ltv/
Última alteração registrada no WordPress: .
ROAS em moedas diferentes: converta antes de dividir
Índice base 100: compare variações sem misturar unidades
Variação percentual com base zero: mostre valores e diferença