Para calcular o ROAS com receita e mídia em moedas diferentes, coloque os dois valores na mesma moeda antes de dividir. Confira primeiro se algum campo já foi convertido. Dividir um número em reais por outro em dólares produz uma razão entre unidades diferentes, que não pode ser interpretada como o ROAS da campanha.
O guia de ROAS, cálculo e análise da margem explica a métrica e seus limites. Aqui, vamos resolver uma dificuldade específica: comparar relatórios cuja moeda de origem ou de apresentação não coincide. Você poderá preservar os valores recebidos, documentar a conversão e refazer a conta.
Identifique a moeda do campo que entrou na conta
Anote de onde vieram receita e gasto com mídia, o nome exato de cada coluna e o período. Procure o código da moeda no relatório ou na documentação pertinente. BRL identifica o real brasileiro; USD, o dólar dos Estados Unidos. O símbolo isolado, uma formatação de planilha ou a moeda usual da empresa não substituem a conferência do campo.
Separe valor original de valor apresentado após conversão. A referência de moedas do Google Analytics explica que a moeda da propriedade determina a apresentação dos valores monetários nos relatórios. Também distingue esses relatórios dos valores brutos de transações exportados para o BigQuery, que permanecem na moeda local. Dois arquivos podem, portanto, exigir leituras diferentes.
Não altere uma configuração para fazer os números parecerem compatíveis. Primeiro identifique o significado do dado recebido. Registre se a coluna contém moeda de origem, moeda do relatório ou valor já normalizado, além da evidência usada para essa conclusão. Se a moeda não estiver confirmada, deixe o cálculo pendente.
Exemplo fictício: USD 100 de mídia e BRL 800 de receita
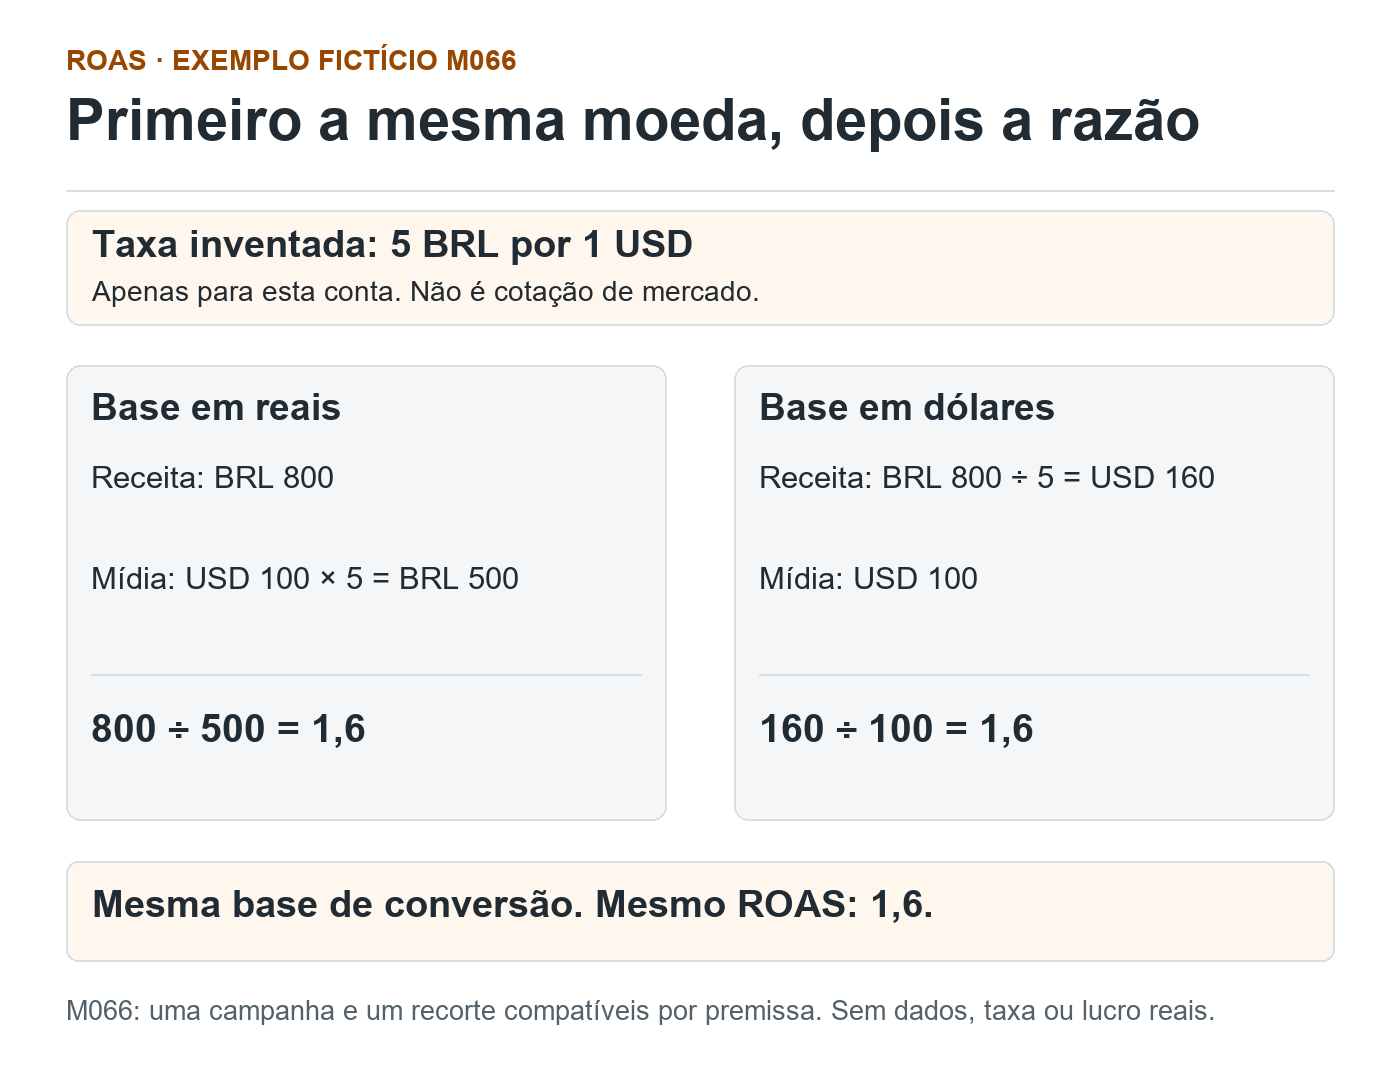
Exemplo inteiramente fictício M066: no recorte de 20/10/2026, uma campanha tem gasto de USD 100 e receita atribuída de BRL 800. Para ensinar a conta, adotamos a taxa inventada de 5 BRL por 1 USD. Ela não representa cotação de mercado, taxa aplicada por fornecedor ou indicação de câmbio. Custo e receita pertencem ao mesmo recorte por premissa do exercício.
Escolhendo o real como base, o custo de mídia será USD 100 × 5 BRL/USD = BRL 500. A receita já está nessa moeda. O ROAS é BRL 800 ÷ BRL 500 = 1,6. Isso equivale a BRL 1,60 de receita atribuída para cada BRL 1 de mídia, dentro das premissas definidas. Em percentual, a mesma razão é 160%.
M066 · Dados fictícios de origem
Recorte de 20/10/2026. Receita atribuída de BRL 800 e mídia de USD 100. Mesma campanha e período por premissa.
Taxa inventada
5 BRL por 1 USD, apenas para ensinar a conta. Não é cotação de mercado nem taxa de uma plataforma.
Conta em reais
Mídia: USD 100 × 5 BRL/USD = BRL 500. Receita: BRL 800. ROAS: 800 ÷ 500 = 1,6.
Conta em dólares
Receita: BRL 800 ÷ 5 BRL/USD = USD 160. Mídia: USD 100. ROAS: 160 ÷ 100 = 1,6.
Conferência da unidade
Os dois termos estão na mesma moeda em cada razão. A troca consistente da base não criou desempenho.
Limite do exercício
Sem relatório real, cotação consultada, conta alterada ou prova de lucro. Atribuição e custos exigem análise própria.
Descrição da figura
Comparação própria do exercício fictício M066. Dados de origem: receita atribuída de BRL 800 e mídia de USD 100. Por premissa, ambos pertencem à mesma campanha e ao recorte de 20/10/2026. A taxa inventada de 5 BRL por USD é usada apenas para ensinar a conta. Em reais, mídia de USD 100 multiplicada por 5 é BRL 500, e 800 dividido por 500 é 1,6. Em dólares, receita de BRL 800 dividida por 5 é USD 160, e 160 dividido por 100 é 1,6. A troca consistente da unidade não altera o quociente. Não há cotação consultada, relatório real, conversão de conta ou prova de lucro. No celular, a comparação aparece em cartões de texto.
É possível conferir o resultado em dólares, usando a mesma taxa do exercício: BRL 800 ÷ 5 BRL/USD = USD 160. Depois, USD 160 ÷ USD 100 = 1,6. A troca consistente da unidade não criou desempenho. O quociente permaneceu igual porque os dois lados passaram pela mesma base de conversão.
Já 800 ÷ 100 = 8 mistura o número da receita em reais com o número do custo em dólares. Esse 8 não é um ROAS válido para o caso. Antes de explicar uma variação como melhora da campanha, confira se a unidade monetária foi mantida na comparação.
Evite converter um custo que já está na moeda escolhida
Suponha, ainda no M066, que o arquivo recebido já apresente a mídia como BRL 500. Esse é o custo convertido do exercício. Multiplicar novamente por 5 produziria BRL 2.500, valor sem correspondência com a operação definida. O erro estaria na preparação da base, antes da fórmula do ROAS.
Para prevenir isso, confira a coluna efetivamente usada pela fórmula, não apenas o cabeçalho geral do arquivo. Guarde a coluna original e crie outra para a normalização quando necessária. Identifique a direção da taxa: “BRL por USD” informa quantos reais correspondem a um dólar. No exemplo, USD para BRL exige multiplicação; BRL para USD exige divisão.
Registre a taxa e o critério do relatório
Uma moeda de apresentação igual não garante que dois relatórios tenham aplicado a mesma conversão. A documentação de conversão monetária em contas de administrador do Google Ads descreve uma camada de custos convertidos e o uso de médias mensais para os meses do intervalo selecionado. A própria página ressalva a leitura dos valores convertidos de um dia por esse método.
Já a referência do Analytics informa o uso da taxa do dia anterior para converter transações em moeda local. Essas descrições se referem a contextos específicos dos produtos. Não são uma regra única para qualquer exportação, integração ou demonstrativo financeiro. Localize a orientação correspondente ao relatório que sua equipe utiliza.
Quando for necessário fazer uma normalização própria, documente fonte, data ou período de referência, direção da taxa, precisão e regra de arredondamento. Não use a taxa inventada deste artigo num relatório real. Se os dados vierem convertidos por outro sistema, preserve o critério recebido e explicite a diferença antes de comparar os totais.
| Registro | O que preservar | Conferência prática |
|---|---|---|
| Origem e período | Relatório, campanha, datas e campo de cada valor. | Receita atribuída e mídia correspondem ao recorte definido. |
| Valor e moeda originais | Número recebido, código monetário e evidência. | A moeda foi confirmada para o campo usado na fórmula. |
| Conversão existente | Coluna já convertida e critério informado pela origem. | O valor não está sendo convertido pela segunda vez. |
| Normalização própria | Moeda comum, taxa, direção, fonte, data e arredondamento. | Outra pessoa consegue reproduzir a operação. |
| Razão final | Receita e mídia normalizadas, com suas unidades. | Os dois termos estão na mesma moeda e o gasto é maior que zero. |
O artigo sobre indicadores de e-commerce e suas definições ajuda a organizar período, unidade e origem das métricas. Aproveite esse registro para distinguir receita atribuída, receita da operação e valor de conversão configurado. A moeda pode estar correta e o numerador ainda representar outro evento.
Se houver vários dias ou contas, normalize antes de somar
Não some gastos em moedas diferentes numa única coluna sem conversão identificada. Preserve cada linha e o critério aplicável antes de formar o total comum. Se o método definido usar taxas por data, não substitua essas taxas por uma taxa atual apenas para facilitar a planilha. Uma mudança de método precisa aparecer no registro da comparação.
Depois da normalização, o ROAS consolidado usa a soma das receitas atribuídas compatíveis dividida pela soma dos gastos de mídia compatíveis. Não faça a média simples dos ROAS de contas com investimentos diferentes. Evite também repetir a mesma receita atribuída por mais de uma plataforma no numerador. A unidade monetária resolvida não elimina duplicidades de atribuição.
Neste exercício há uma única linha e uma taxa fictícia constante. Ele ensina a operação e a conferência da unidade, sem representar variação cambial diária, fechamento contábil, valor de fatura ou custo efetivo de uma transação. Se a decisão exigir essas bases, trate-as com os responsáveis e os registros próprios da operação.
Modelo para adaptar: conferência monetária do ROAS
Objetivo, campanha e recorte da análise:
Fonte e nome do campo de receita atribuída:
Valor original, moeda e evidência:
Fonte e nome do campo de gasto com mídia:
Valor original, moeda e evidência:
Há conversão existente? Campo e critério:
Moeda comum escolhida para a análise:
Conversão própria necessária e direção da taxa:
Fonte da taxa, data ou período e arredondamento:
Receita normalizada e memória de cálculo:
Mídia normalizada e memória de cálculo:
ROAS = receita normalizada ÷ mídia normalizada:
Período, atribuição e duplicidades conferidos:
Responsável pela conferência e pendências:
Confira a conta e preserve o limite da conclusão
A memória de cálculo está pronta para revisão quando outra pessoa consegue localizar os campos originais, confirmar as moedas, identificar a conversão e chegar ao mesmo quociente. No M066, a conferência alternativa em dólares reproduz 1,6. Em um caso real, resolva dúvidas de unidade e origem antes de usar o resultado para redistribuir investimento.
ROAS de 1,6 não demonstra lucro. O denominador deste exemplo contém somente mídia, sem custos de produto, operação, taxas ou outras despesas. O guia de ROI e retorno sobre investimento aprofunda a análise com custos e resultado. Receita atribuída também não comprova, por si, que a publicidade causou todo o valor observado.
Perguntas frequentes sobre ROAS e moedas diferentes
Posso dividir receita em reais por gasto em dólares?
Normalize os valores para uma moeda comum antes da razão. No exemplo fictício, BRL 800 e USD 100, com taxa inventada de 5 BRL/USD, resultam em mídia de BRL 500 e ROAS de 1,6.
Preciso converter um campo que o relatório já apresenta em reais?
Confira a origem da coluna e a moeda comum escolhida. Se o campo já estiver convertido para essa base, não aplique a conversão novamente. Preserve o valor e o critério recebidos.
Trocar a moeda muda o desempenho da campanha?
Uma troca consistente de unidade, com a mesma base de conversão nos dois termos, não melhora a campanha. No M066, a conta em reais e a conta em dólares produzem ROAS de 1,6. Métodos ou datas de conversão diferentes precisam ser identificados na comparação.
O ROAS calculado na mesma moeda confirma lucro?
Não. A compatibilidade monetária resolve uma parte da preparação dos dados. Custos, atribuição, período, duplicidades e resultado financeiro ainda precisam de análise própria.
Se sua equipe precisa organizar relatórios e critérios de leitura, converse conosco sobre a análise de marketing. Podemos ajudar a estruturar as definições e a revisão. Integração de dados, alterações de conta e acompanhamento exigem escopo e responsáveis definidos.
Citar este conteúdo
Maikon Richardson. ROAS em moedas diferentes: converta antes de dividir. MAIKON.biz, 30/10/2026. Disponível em: https://maikon.biz/roas-moedas-diferentes-conversao/
Última alteração registrada no WordPress: .
Índice base 100: compare variações sem misturar unidades
Variação percentual com base zero: mostre valores e diferença
Taxas dos grupos sobem e total cai: confira a composição