Para conferir GRR e NRR, mantenha a mesma base inicial de contas e separe cancelamento, redução e expansão de receita recorrente. GRR mostra a retenção sem compensar perdas com expansão. NRR inclui a expansão dessa base. Clientes conquistados durante o período precisam ficar separados dessas duas contas.
O resultado pode parecer contraditório: uma empresa perde parte da receita original e termina com mais receita recorrente nas contas que já atendia. O crescimento de algumas relações pode compensar cancelamentos e reduções em outras. A conferência por conta permite enxergar os dois movimentos.
O guia de churn rate de clientes e receita explica as medidas gerais. Este aprofundamento reconstrói GRR e NRR com quatro contas fictícias, do registro individual ao percentual, para ajudar a revisar uma planilha ou discutir uma diferença entre relatórios.
O que entra em cada leitura
MRR é a receita recorrente mensal normalizada. Neste artigo, os valores são posições mensais recorrentes em duas datas, não dinheiro recebido, soma das faturas do período ou lucro. Parcelar uma venda avulsa também não a transforma em receita recorrente.
A definição de GRR da ChartMogul considera cancelamentos e contrações, excluindo expansão. O relatório de NRR da ChartMogul inclui expansão e tem regras sobre reativação e filtros. Por isso, documente a convenção do relatório. Nosso exercício não tem reativação, troca de moeda ou movimentos múltiplos da mesma conta: cada variação indicada ocorre uma vez e permanece no fechamento.
Fórmulas no escopo deste exemplo
GRR (%) = (MRR inicial − cancelamentos − reduções) ÷ MRR inicial × 100

NRR (%) = (MRR inicial − cancelamentos − reduções + expansão da base inicial) ÷ MRR inicial × 100

Novas contas: acompanhadas separadamente.
Base inicial igual a zero: essas divisões não se aplicam.
Exemplo fictício: acompanhe as mesmas quatro contas
Exemplo fictício: uma empresa de serviços recorrentes acompanha setembro de 2026. A posição inicial é de 01/09 às 0h, e a final, de 30/09 às 23h59min59s, em America/Fortaleza. As contas A, B, C e D estavam na base inicial. E foi conquistada durante o mês. Todos os contratos do exercício são mensais; os valores excluem impostos, cobranças avulsas e consumo variável.
| Conta | MRR inicial | MRR final | Variação confirmada no exercício |
|---|---|---|---|
| A | R$ 4.000 | R$ 5.000 | Expansão de R$ 1.000 |
| B | R$ 2.000 | R$ 0 | Cancelamento com perda de R$ 2.000 |
| C | R$ 3.000 | R$ 2.000 | Redução de R$ 1.000 |
| D | R$ 1.000 | R$ 4.000 | Expansão de R$ 3.000 |
| E, nova conta | Fora da base inicial | R$ 3.000 | Aquisição; fora de GRR e NRR |
A base inicial soma R$ 10.000 de MRR: 4.000 + 2.000 + 3.000 + 1.000. Os cancelamentos retiram R$ 2.000; as reduções retiram R$ 1.000. A expansão soma R$ 4.000, dos quais R$ 1.000 vem de A e R$ 3.000 de D. Mantenha o vínculo com os identificadores para que cada componente possa ser explicado.
Calcule GRR sem usar a expansão para compensar perdas
Depois das perdas, a parcela considerada no numerador da GRR é R$ 10.000 menos R$ 2.000 menos R$ 1.000: R$ 7.000. Portanto, GRR = 7.000 ÷ 10.000 × 100 = 70%. Os R$ 4.000 de expansão não entram nessa compensação.
| Conta inicial | Valor considerado na GRR | Justificativa no cenário |
|---|---|---|
| A | R$ 4.000 | Mantém o valor inicial, sem acrescentar a expansão de R$ 1.000. |
| B | R$ 0 | O cancelamento retira seu MRR inicial. |
| C | R$ 2.000 | A redução retira R$ 1.000 dos R$ 3.000 iniciais. |
| D | R$ 1.000 | Mantém o valor inicial, sem acrescentar a expansão de R$ 3.000. |
| Total | R$ 7.000 | Numerador da GRR neste exercício. |
Essa tabela funciona com as premissas simples declaradas: uma variação por conta, sem reativação. Se uma conta expande e depois reduz dentro da janela, não deduza todos os movimentos apenas de duas posições. Confira a política de classificação, o histórico e a forma de consolidação do relatório antes de reproduzir a conta.
Calcule NRR e reconcilie o MRR final
Na NRR, acrescentamos a expansão da base inicial: R$ 7.000 + R$ 4.000 = R$ 11.000. Assim, NRR = 11.000 ÷ 10.000 × 100 = 110%. A conferência independente é somar as posições finais de A, B, C e D: 5.000 + 0 + 2.000 + 4.000 = 11.000.
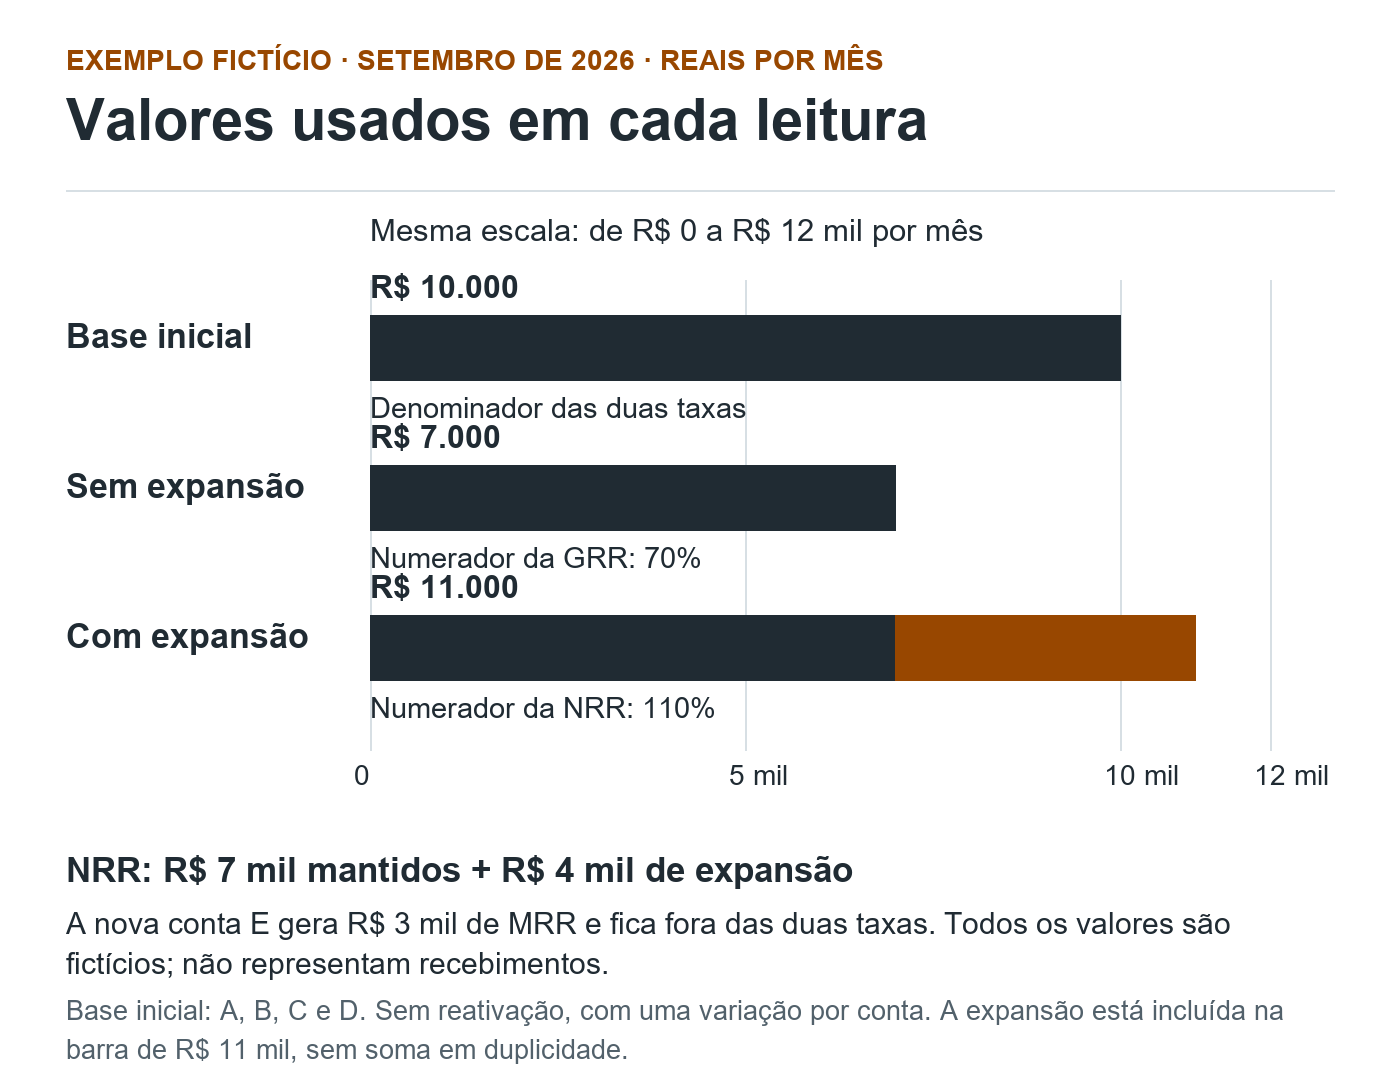
Base inicial: R$ 10.000 de MRR
A, B, C e D formam o denominador das duas taxas.
Sem expansão: R$ 7.000
10.000 menos 2.000 de cancelamento e 1.000 de redução. GRR = 7.000 ÷ 10.000 × 100 = 70%.
Com expansão: R$ 11.000
7.000 mais 4.000 de expansão dos mesmos clientes. NRR = 11.000 ÷ 10.000 × 100 = 110%.
Nova conta E: separada
R$ 3.000 de MRR fora das duas taxas. Valores fictícios de setembro de 2026, em reais por mês.
Descrição da figura
Três barras horizontais usam um eixo comum de zero a 12 mil reais de MRR. A base inicial A, B, C e D soma 10 mil reais. Depois de dois mil de cancelamento e mil de redução, a parcela sem expansão é de sete mil: GRR de 70%. Na terceira barra, os sete mil são acrescidos de quatro mil de expansão das contas iniciais, totalizando 11 mil: NRR de 110%. A expansão é um segmento da terceira barra, não um valor adicional aos 11 mil. A nova conta E, com três mil de MRR, é excluída das duas taxas. Dados fictícios de setembro de 2026, sem reativação, uma variação por conta e sem representar dinheiro recebido.
A nova conta E acrescenta R$ 3.000 ao MRR final total da empresa, que chega a R$ 14.000 neste cenário. Entretanto, 14.000 ÷ 10.000 = 140% mistura a base inicial com aquisição. Essa divisão não é a NRR definida neste artigo. O numerador correto continua sendo R$ 11.000, referente apenas a A, B, C e D.
D responde por R$ 3.000 dos R$ 4.000 de expansão, ou 75% dela. Isso descreve a concentração do exemplo; não prova que a receita seja sustentável, que o atendimento melhorou ou que uma ação comercial causou o resultado. Para orientar o relacionamento, confira o que foi contratado, o uso e os motivos confirmados das mudanças.
Como conferir uma planilha ou discutir a diferença entre relatórios
Comece pela lista de contas da base inicial. Depois, confira as posições de MRR nas datas definidas e os movimentos que explicam a diferença. Preserve as contas canceladas na conferência com sua posição final correspondente; apagar B da lista esconderia a perda que o indicador precisa mostrar.
Modelo para adaptar: registro da conferência
Período e fuso: [definir]
Unidade: [conta, assinatura ou outra unidade documentada]
Base inicial: [identificadores e MRR por conta]
Posição final da mesma base: [identificadores e MRR]
Cancelamentos: [conta, valor e data efetiva]
Reduções: [conta, valor e data efetiva]
Expansão: [conta, valor e data efetiva]
Reativações: [existem? qual regra será usada?]
Novas contas: [separadas da base inicial]
Tratamento de descontos, impostos, moeda e consumo variável: [documentar]
Fórmulas e configurações do relatório: [registrar]
Conferência: [diferenças, evidências e pendências]
Responsável e próxima revisão: [definir]
Ao comparar ferramentas, confira janela, fuso, estado das assinaturas, reativações e filtros de plano. O nome “NRR” não garante que duas telas usem a mesma configuração. Registre também se o período terminou ou se o valor apresentado é uma estimativa. Não compare uma projeção de fechamento com uma posição já observada sem identificar essa diferença.
Para uma revisão útil, outra pessoa precisa conseguir reconstruir R$ 10.000 no início, R$ 7.000 sem expansão, R$ 11.000 com expansão da mesma base e R$ 14.000 incluindo aquisição. Se uma dessas passagens não fechar, localize a diferença antes de escolher uma taxa como definitiva.
Perguntas frequentes sobre GRR e NRR
NRR acima de 100% significa que ninguém cancelou?
Não. A expansão pode superar cancelamentos e reduções no saldo. No exemplo fictício, NRR é 110%, embora B tenha cancelado. A GRR de 70% mantém visíveis as perdas sem compensá-las com expansão.
Novos clientes entram na NRR deste cálculo?
Não. A conta acompanha a mesma base inicial. No exemplo, a nova conta E entra no MRR total da empresa, mas fica fora dos numeradores de GRR e NRR.
Por que a GRR é menor que a NRR no exemplo?
A GRR considera R$ 7.000 após as perdas. A NRR acrescenta R$ 4.000 de expansão das contas iniciais e considera R$ 11.000. Ambas usam R$ 10.000 como base inicial.
Posso usar os totais inicial e final sem olhar as contas?
Os totais ajudam a conferir o saldo, mas podem misturar aquisição e outros movimentos. Mantenha os identificadores e as regras para explicar cancelamentos, reduções, expansão e reativação, conforme o escopo.
Para transformar os registros em uma rotina de apoio, consulte nossas orientações de retenção de clientes. Se sua equipe precisa organizar critérios de acompanhamento e passagens entre marketing, vendas e atendimento, converse conosco sobre a situação e os registros disponíveis. A proposta deve esclarecer o alcance da orientação e eventuais atividades de implantação ou acompanhamento.
Citar este conteúdo
Maikon Richardson. GRR e NRR por conta: confira perda e expansão. MAIKON.biz, 27/10/2026. Disponível em: https://maikon.biz/grr-nrr-por-conta-perda-expansao/
Última alteração registrada no WordPress: .