Markup percentual usa o custo como base; margem percentual usa o valor da venda definido na conta. Por isso, vender por R$ 100 algo que custou R$ 80 representa um acréscimo de 25% sobre esse custo e uma diferença de 20% sobre o preço. Os R$ 20 são os mesmos. O denominador muda, e esse valor ainda não comprova lucro líquido.
O guia de promoção de vendas relaciona benefício, contribuição e operação. Aqui, vamos conferir a base de markup e margem antes de usar um percentual na formação ou na revisão do preço. O exemplo distingue também o que ainda precisa ser descontado para calcular a contribuição.
Declare o custo e o tipo de margem antes da fórmula
O termo markup aparece tanto como fator multiplicador quanto como percentual de acréscimo. O Sebrae RN diferencia essas formas: o fator relaciona preço e custo; o percentual informa o quanto foi acrescentado em relação ao custo. Escreva qual forma está usando. “Markup de 1,25” e “markup de 25%” podem descrever a mesma relação, mas não são o mesmo número.
Para margem, identifique quais parcelas foram retiradas da venda. Uma diferença entre preço e aquisição, uma margem de contribuição e uma margem líquida não descrevem necessariamente o mesmo resultado. Se a planilha mostrar apenas “margem”, peça a definição antes de comparar dois produtos ou aprovar uma condição.
Exemplo fictício: R$ 20 sobre bases de R$ 80 e R$ 100
Exemplo fictício M050: uma loja genérica considera uma unidade com custo de aquisição de R$ 80 e preço de venda de R$ 100. Nesta primeira passagem, comparamos somente essas duas parcelas, sem retirar outras despesas da venda ou custos fixos. Os valores foram inventados para ensinar a conta, sem produto, oferta ou resultado reais.
A diferença é R$ 100 − R$ 80 = R$ 20. Para o markup percentual sobre o custo de aquisição, dividimos esses R$ 20 por R$ 80: 20 ÷ 80 × 100 = 25%. Para expressar a mesma diferença como proporção do preço, a base é R$ 100: 20 ÷ 100 × 100 = 20%.
| Medida definida | Conta | Resultado |
|---|---|---|
| Markup percentual sobre a aquisição | (R$ 100 − R$ 80) ÷ R$ 80 × 100 | 25% sobre R$ 80 |
| Fator multiplicador sobre a aquisição | R$ 100 ÷ R$ 80 | 1,25 |
| Diferença preço-aquisição sobre o preço | (R$ 100 − R$ 80) ÷ R$ 100 × 100 | 20% sobre R$ 100 |
A conferência de volta é simples: R$ 80 × 1,25 = R$ 100. Também podemos calcular R$ 80 × 25% = R$ 20 e somar ao custo. Usar 25% diretamente como multiplicador, fazendo R$ 80 × 0,25, encontra apenas o acréscimo, não o preço final.
Os 20% da terceira linha foram nomeados pela conta realizada. Como ainda faltam outras despesas, não os apresentamos como margem líquida. Nem o fator de 1,25 demonstra que o preço atende a todas as condições econômicas da operação.
Inclua as demais parcelas para calcular a contribuição
O Sebrae Minas apresenta a margem de contribuição como vendas menos custos e despesas variáveis. Ela ajuda a examinar o que resta para os gastos fixos e o resultado, sem ser automaticamente lucro líquido. A classificação e a cobertura das parcelas precisam corresponder à operação.
Agora completamos a hipótese do M050: além dos R$ 80 de aquisição, existem R$ 5 de outras despesas variáveis por unidade. Esse valor é uma premissa total inventada, sem representar alíquota de tributo, tarifa de pagamento ou taxa de uma plataforma. Para este exercício, as duas parcelas esgotam os gastos variáveis; custos e despesas fixos continuam fora.
A contribuição unitária fica em R$ 100 − R$ 80 − R$ 5 = R$ 15. Sobre o preço de R$ 100, são 15 ÷ 100 × 100 = 15%. O markup sobre a aquisição permanece em 25%, pois sua base declarada continua sendo R$ 80. São contas com cobertura e finalidade diferentes.
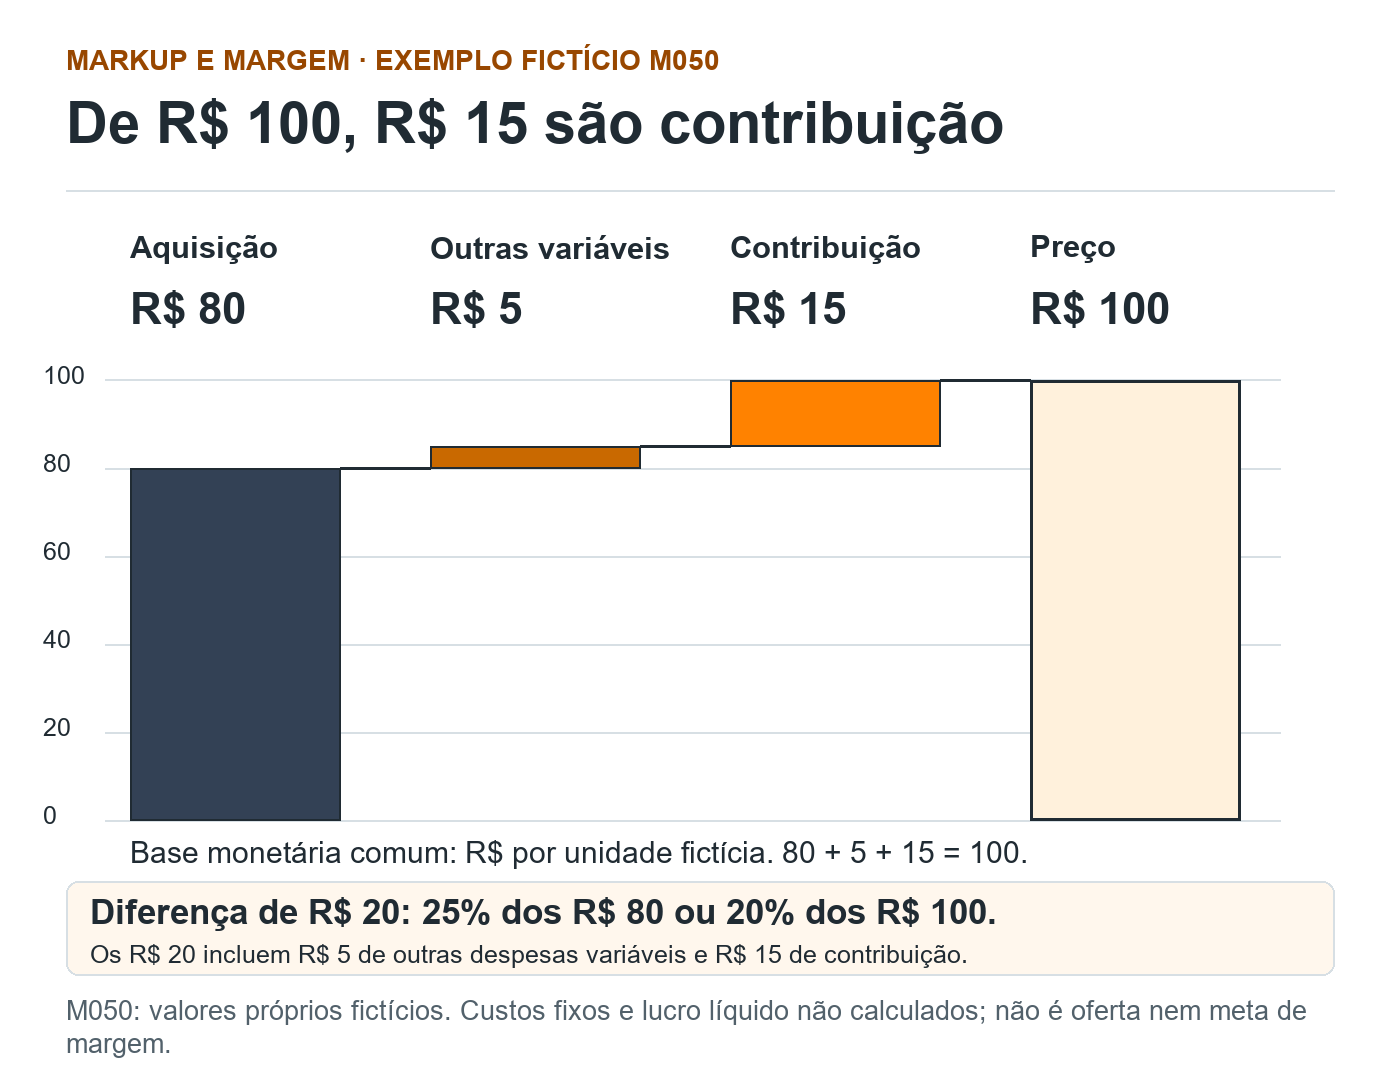
M050 · Unidade e premissas
Uma unidade fictícia em BRL. Aquisição de R$ 80 e outras despesas variáveis de R$ 5 esgotam os gastos variáveis somente no exercício.
Aquisição · R$ 80
A ponte começa em zero e chega a R$ 80. Essa é a base declarada do markup.
Outras despesas variáveis · R$ 5
Acréscimo de R$ 80 até R$ 85. Os R$ 5 são uma premissa inventada, sem alíquota ou tarifa reais.
Contribuição · R$ 15
Acréscimo de R$ 85 até R$ 100. R$ 100 − R$ 80 − R$ 5 = R$ 15; 15% do preço de R$ 100.
Preço · R$ 100
Total: 80 + 5 + 15 = 100. A última coluna do computador começa em zero e reúne as três parcelas.
Diferença e bases
R$ 100 − R$ 80 = R$ 20. Sobre a aquisição: 20 ÷ 80 × 100 = 25%. Sobre o preço: 20 ÷ 100 × 100 = 20%. Os R$ 20 incluem as outras despesas de R$ 5.
Limites da leitura
Valores fictícios, sem oferta ou benchmark. Custos fixos, quantidade vendida e lucro líquido não calculados. Cores acompanhadas de nomes e valores.
Descrição da figura
A ponte monetária fictícia M050 usa um eixo vertical comum de zero a cem reais por unidade, com marcas a cada vinte. A primeira coluna vai de zero a oitenta e representa aquisição de R$ 80. A segunda parcela flutua de oitenta a oitenta e cinco, acrescentando R$ 5 de outras despesas variáveis. A terceira flutua de oitenta e cinco a cem, acrescentando R$ 15 de contribuição. Conectores indicam os patamares acumulados. A última coluna vai de zero a cem e representa o preço de R$ 100. Rótulos em texto identificam cada parcela além das cores. A diferença preço-aquisição de R$ 20 reúne as outras despesas de R$ 5 e a contribuição de R$ 15; são 25% sobre a aquisição de R$ 80 ou 20% sobre o preço de R$ 100. O custo de aquisição e os R$ 5 esgotam os gastos variáveis apenas nesta hipótese inventada. Custos fixos, quantidade vendida, lucro líquido, preço adequado e resultado real não foram calculados. No celular, a informação é recomposta em cartões de texto.
Na ponte do exemplo, os R$ 20 de diferença entre preço e aquisição se dividem em R$ 5 de outras despesas variáveis e R$ 15 de contribuição. O desenho permite reencontrar o preço de R$ 100 sem chamar os R$ 20 iniciais de lucro. Não há custos fixos, quantidade vendida ou resultado total de um período calculados nessa representação.
Na revisão real, confira se cada gasto aparece no lugar adequado e apenas uma vez. Se uma parcela já entrou no custo usado como base, descontá-la novamente produz outra conta. Se ainda não entrou, omiti-la pode superestimar o valor que resta. Identifique aquisição, embalagem, comissão, tributos, entrega e outros itens conforme o caso, com apoio do responsável financeiro.
Querer 20% sobre o preço não é somar 20% ao custo
Para isolar a troca de base, voltamos temporariamente à comparação entre preço e aquisição, antes das outras despesas. Se a diferença desejada é 20% do preço, os R$ 80 precisam representar os 80% restantes. A conta é R$ 80 ÷ (1 − 0,20) = R$ 100. Essa meta didática não é uma recomendação de margem para uma empresa.
Acrescentar 20% aos R$ 80 produz R$ 96: R$ 80 × 1,20 = R$ 96. A diferença passa a R$ 16. Dividindo pelo preço de R$ 96, encontramos 16 ÷ 96 × 100 ≈ 16,67%. Os dois cenários usam “20%” em posições distintas; por isso chegam a preços diferentes.
| Regra didática | Preço encontrado | Diferença como parte do preço |
|---|---|---|
| Acrescentar 20% aos R$ 80 de aquisição | R$ 96 | R$ 16 ÷ R$ 96 × 100 ≈ 16,67% |
| Fazer a diferença representar 20% do preço | R$ 100 | R$ 20 ÷ R$ 100 × 100 = 20% |
A tabela não calcula contribuição nem lucro líquido: ela isola duas formas de usar o percentual. Se a decisão exige uma meta de contribuição, todas as parcelas variáveis precisam entrar nessa definição. Se exige lucro líquido, o escopo da conta será mais amplo.
A expressão geral dessa comparação simplificada é preço = custo ÷ (1 − proporção desejada da diferença sobre o preço), com valores positivos e proporção abaixo de 100%. Ela não resolve, sozinha, despesas percentuais sobre a venda, custos fixos, demanda ou condições comerciais. Evite preencher uma fórmula de outro escopo apenas porque o campo também se chama margem.
Confira as unidades e o escopo na planilha
Use valores da mesma unidade e condição: aquisição por unidade com preço por unidade, por exemplo. Um custo de lote não pode ser comparado diretamente ao preço de uma peça sem fazer a conversão. Registre também a data ou versão dos valores e quais parcelas compõem cada medida.
Separe fator, percentual e moeda. O fator 1,25 é um número sem unidade monetária; 25% equivale a 0,25 na multiplicação; R$ 20 é uma diferença em dinheiro. Se o sistema já formata uma célula como porcentagem, confira o valor armazenado e a fórmula para evitar multiplicar por 100 duas vezes.
Antes de arredondar a apresentação, mantenha a precisão disponível no cálculo. No cenário de R$ 96, a proporção 16 ÷ 96 é uma dízima; 16,67% é uma aproximação. Os R$ 100, R$ 80, R$ 5 e R$ 15 do cenário principal são premissas exatas em centavos do exercício.
Para descrever mudanças entre taxas, use o guia de porcentagem e ponto percentual. Essa é outra pergunta: comparar o markup com uma margem de definição diferente não mede uma evolução de desempenho. Não escreva que o negócio “perdeu cinco pontos” apenas porque as duas contas deram 25% e 20%.
Quando houver promoção, refaça a contribuição com o preço e os gastos correspondentes à condição proposta. O artigo de descontos combinados aprofunda a base de cada redução. Conferir o preço aplicado e avaliar a viabilidade econômica são etapas distintas.
Modelo para adaptar: conferência de markup e margem
Produto ou serviço, unidade e versão:
Preço de venda e condição:
Custo usado como base do markup:
Parcelas incluídas e excluídas dessa base:
Fator = preço ÷ custo da base:
Markup % = (preço − custo da base) ÷ custo da base × 100:
Tipo de margem e fórmula por extenso:
Custos e despesas variáveis considerados:
Parcelas já incluídas, para evitar duplicidade:
Custos fixos e demais itens ainda fora da conta:
Precisão, arredondamento e valor armazenado na planilha:
Conferência de volta com os valores em reais:
Limites da interpretação e responsável pela revisão:
Se a base do markup for zero, a divisão por esse custo não pode ser feita. Se o preço usado como denominador for zero, a proporção sobre a venda também não pode ser calculada por essa fórmula. Registre o limite, sem substituir por 0% ou inventar um resultado para preencher a coluna.
Perguntas frequentes sobre markup e margem
Markup de 25% é lucro de 25% da venda?
Não. No M050, os R$ 20 sobre R$ 80 de aquisição correspondem a markup de 25%. Os mesmos R$ 20 são 20% do preço de R$ 100, antes das outras despesas. Com R$ 5 adicionais de despesas variáveis, a contribuição é R$ 15, sem lucro líquido calculado.
Fator 1,25 e markup de 25% podem descrever a mesma relação?
Sim, quando usam a mesma base. Multiplicar o custo por 1,25 equivale a acrescentar 25% desse custo. O fator e o percentual precisam ser identificados corretamente.
Posso somar 20% ao custo para obter 20% sobre o preço?
Na comparação simplificada do artigo, não. R$ 80 acrescidos de 20% resultam em R$ 96. A diferença de R$ 16 corresponde a aproximadamente 16,67% desses R$ 96.
A contribuição de R$ 15 é lucro líquido?
Não. No exemplo, ela resulta de R$ 100 menos R$ 80 de aquisição e R$ 5 de outras despesas variáveis. Custos e despesas fixos e o resultado total do período não foram calculados.
Se sua oferta precisa alinhar mensagem, condição comercial e operação, converse conosco sobre o planejamento da oferta. Podemos ajudar a organizar as decisões de marketing. Classificação de gastos, tributos e validação financeira precisam dos responsáveis e profissionais pertinentes ao negócio.
Citar este conteúdo
Maikon Richardson. Markup e margem: confira a base antes de calcular. MAIKON.biz, 30/10/2026. Disponível em: https://maikon.biz/markup-margem-base-custo-preco/
Última alteração registrada no WordPress: .